

Можно ли взять заём под 1% в день
Для обычного потребительского микрозайма 1% в день выше действующего предела в 0,8%. Банк России указывает, что этот предел применяется с 1 июля 2023 года. Если в карточке отображается 1%, сначала проверьте назначение продукта и период начисления в проекте договора.
Одинаковая цифра может описывать разные условия.
- процент в день начисляют за дни пользования деньгами по правилам договора;
- процент за весь срок показывает долю от суммы займа за оговорённый период;
- годовая ставка и полная стоимость займа указываются в годовом выражении. Полная стоимость учитывает платежи, которые входят в расчёт ПСК по закону.
Если договор потребительского займа предусматривает ставку 1% в день, попросите МФО письменно пояснить, как она рассчитана и к какой категории относится продукт. Предел потребительских займов не применяется к договору, который заключается для предпринимательской деятельности.
Сколько стоят 0,8% в день и 1% за весь срок
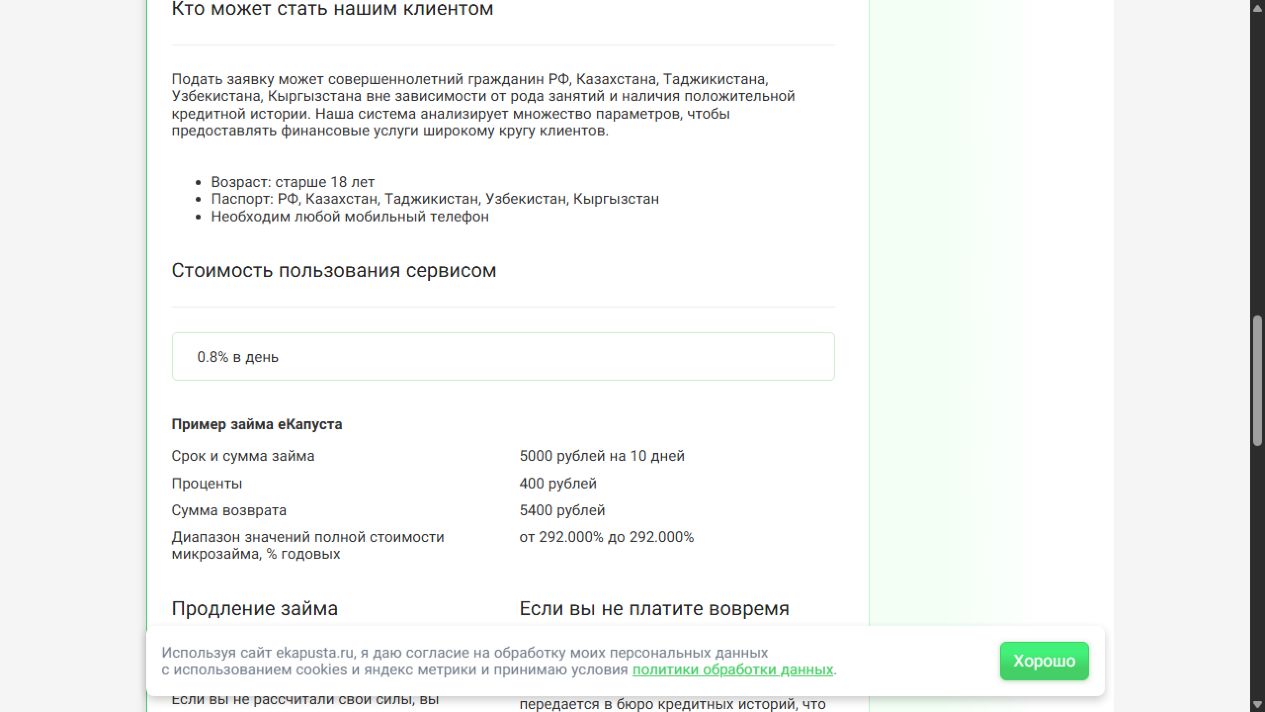
При сумме 5 000 рублей на 10 дней и ставке 0,8% в день начислят 400 рублей процентов, если основной долг весь срок остаётся неизменным. При 1% за тот же срок начислят 50 рублей. Это сравнение одинаковых сумм и сроков без дополнительных платежей.
| Как задана ставка | Проценты на 5 000 ₽ за 10 дней | Сумма к возврату |
|---|---|---|
| 0,8% в день | 5 000 × 0,008 × 10 = 400 ₽ | 5 400 ₽ |
| 1% за весь срок, условный пример | 5 000 × 0,01 = 50 ₽ | 5 050 ₽ |
На сайте еКапусты приведён первый расчёт. Для 5 000 рублей на 10 дней при ставке 0,8% в день в примере указаны 400 рублей процентов и 5 400 рублей к возврату.
Как сравнить полную стоимость и сумму к возврату
Запросите расчёт на одинаковые сумму и срок и сравните итоговые платежи. ПСК в годовых помогает сопоставить условия. Для короткого займа проверьте также ПСК в рублях, сумму, которую выдадут, и сколько нужно вернуть к указанной дате.
Перед тем как подать заявку, проверьте, какую информацию МФО показывает в калькуляторе. Точные условия сверяйте по таблице индивидуальных условий.
- найдите размер ставки и период начисления в таблице индивидуальных условий;
- сверьте сумму займа и полную стоимость в рублях с графиком и суммой всех платежей;
- если в анкете есть страхование или подписка, проверьте, сколько стоят услуги и как изменится расчёт без них.
Акции для новых клиентов проверяйте отдельно. В подборке займов без процентов проверьте, применяется ли льгота на весь срок и что происходит при опоздании с платежом.
Как сократить переплату при досрочном погашении
Чтобы вернуть заём раньше и сократить проценты, узнайте сумму полного погашения на выбранную дату. Она зависит от остатка основного долга и фактического времени пользования деньгами.
- Проверьте в договоре, нужно ли уведомить МФО о досрочном погашении и когда она спишет платёж.
- Запросите точную сумму на дату списания. Сравните её с итогом по действующему графику.
- После списания проверьте в личном кабинете, что остаток равен нулю. Сохраните подтверждение закрытия.
По договорам потребительского займа сроком до года, заключённым с 1 апреля 2026 года, сумма процентов, неустоек и других учитываемых законом начислений ограничена 100% суммы займа. Для более ранних договоров проверьте правило, действовавшее на дату заключения.
Если выбираете небольшой заём до ближайшего дохода, посмотрите займы до зарплаты и сопоставьте дату поступления денег с датой погашения.