

Когда автомобиль остаётся у владельца
При займе под залог авто машина обеспечивает возврат денег. В программах с правом пользования машина остаётся у собственника, а договор определяет условия эксплуатации. У автоломбарда другой порядок. Он принимает автомобиль на хранение, поэтому пользоваться им во время займа нельзя.
| Кто выдаёт деньги | Что проверить |
|---|---|
| МФО | Договор микрозайма и залога, разрешено ли ездить и какие ограничения действуют |
| Банк | Кредитный договор, условия залога и страхования, порядок оценки и выдачи |
| Автоломбард | Залоговый билет, место хранения и условия возврата машины |
До оформления уточните у кредитора:
- какое юридическое лицо выдаёт деньги и в каком реестре Банка России его искать;
- какой автомобиль будет предметом залога и где он останется после сделки;
- нужно ли передать документы и какие ограничения на пользование указаны в договоре.
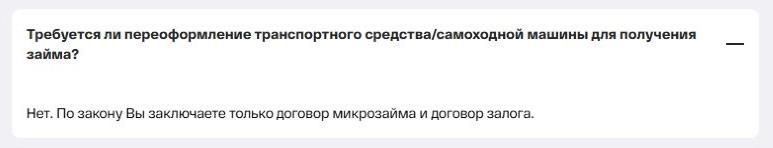
CarMoney поясняет, что переоформлять транспортное средство для получения займа не требуется. Компания оформляет договор микрозайма и договор залога. Проверьте, что в вашем комплекте документов указан залог и нет условия о продаже машины.
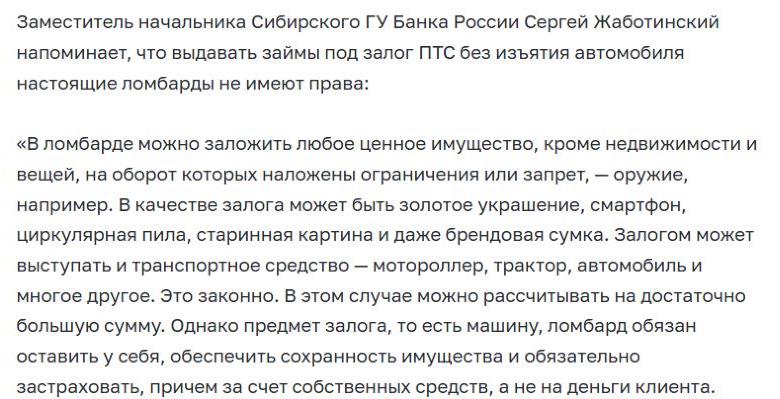
Банк России разъясняет, что легальный ломбард обязан принять автомобиль, обеспечить хранение и застраховать его за свой счёт. Если компания называет себя автоломбардом, но предлагает оставить машину у владельца и взять только ПТС, проверьте её статус до подписания.
Как проверяют машину и оценивают сумму
Кредитор проверяет право собственности, состояние машины и наличие обременений. Допустимые категории транспортных средств, год выпуска, пробег и требования к регистрации различаются. Если машина в лизинге или зарегистрирована на другого человека, заранее уточните, кто вправе подписать договор залога. Для легковых и грузовых авто, коммерческого транспорта и спецтехники могут действовать разные правила.
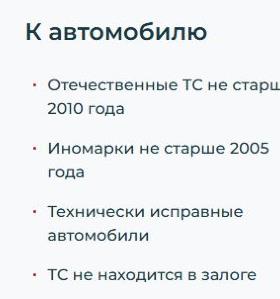
Например, «ДрайвЗайм» указывает разные требования к году выпуска отечественных автомобилей и иномарок. В условиях также сказано, что машина должна быть технически исправна и свободна от залога.
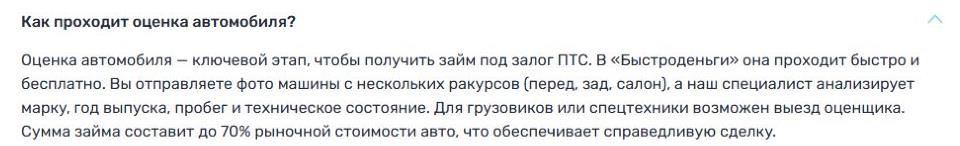
В «Быстроденьгах» для оценки могут попросить фотографии автомобиля с нескольких ракурсов. Специалист учитывает марку, год выпуска, пробег и техническое состояние. Для грузовиков и спецтехники возможен выезд оценщика.
Максимальная сумма в рекламе показывает предел программы. Индивидуальный размер займа зависит от рыночной стоимости машины, правил оценки и платёжеспособности заёмщика. Попросите кредитора рассчитать предварительную сумму и уточните, нужно ли отдельно оплачивать осмотр или заказывать отчёт, если сделка не состоится. Если после оценки вам предлагают больше, чем нужно, запросите график на меньшую сумму до подписания.
Какие документы нужны и как подать заявку
Уточните возраст и гражданство заёмщика, которые допускает программа. Для оформления обычно нужны паспорт, свидетельство о регистрации транспортного средства (СТС) и ПТС. При электронном ПТС уточните, достаточно ли номера или нужна выписка. Если документы различаются, выясните, какие бумаги подтверждают право собственности в вашей ситуации, например нужен ли договор купли-продажи.
Перед отправкой заявки подготовьте:
- действующий паспорт и контакты для получения решения;
- свидетельство о регистрации, сведения из ПТС и VIN, который совпадает с документами;
- фотографии машины и подтверждение права собственности, если их запросил кредитор;
- реквизиты карты или счёта на ваше имя, если деньги переводят безналично.
Онлайн-заявка помогает начать рассмотрение. Уточните, нужно ли предъявить оригиналы, показать автомобиль специалисту или приехать в офис для подписания. Даже если оформление доступно без справок, МФО может запросить сведения о доходе или дополнительные документы на машину.
От анкеты до получения денег
Проверьте условия сделки по шагам:
- Найдите кредитора в справочнике Банка России по наименованию и ОГРН. Проверьте адрес сайта.
- Укажите данные заёмщика и автомобиля, отправьте необходимые документы и фотографии по правилам программы.
- Уточните результат оценки, одобренную сумму и условия пользования машиной.
- Сверьте VIN, полную стоимость, график платежей и правила досрочного погашения в договорах.
- Подпишите договоры, если условия подходят. Сохраните документы и подтверждение перевода.
До выдачи уточните, кто направляет уведомление о залоге и как узнать его регистрационный номер. Если кредитор просит предоставить оригинал ПТС, выясните, где документ будет находиться. Подтверждение передачи в письменном виде поможет при возврате. Если вам предлагают подписать договор купли-продажи вместо договора залога, проверьте, кто станет собственником машины после сделки, прежде чем подписывать документ.
Как сравнить полную стоимость, страховку и расходы
Для сравнения берите одну сумму и срок. Проверьте полную стоимость кредита или займа (ПСК), сумму выплат по графику и цену услуг, которые оплачиваются отдельно. Если предлагают КАСКО или другое страхование, уточните, обязательно ли оно для выбранного тарифа и как отказ повлияет на ставку. Полис ОСАГО покрывает гражданскую ответственность, а условия защиты самой машины проверяйте в полисе КАСКО. Посмотрите, кто получит выплату в случае повреждения автомобиля.
В таблице два условных варианта на 150 000 ₽ и 30 дней. Проценты начисляются на всю сумму, промежуточных платежей нет, а страхование во втором варианте стоит 3000 ₽.
| Условный вариант | Проценты | Отдельная страховка | Все выплаты |
|---|---|---|---|
| 0,20% в день без страховки | 9000 ₽ | 0 ₽ | 159 000 ₽ |
| 0,15% в день со страховкой | 6750 ₽ | 3000 ₽ | 159 750 ₽ |
Во втором примере общие выплаты выше на 750 ₽. В реальном договоре учитывайте график, стоимость оценки, страховку и возможную плату за выбранный способ оплаты. Проверьте, какие платежи уже входят в расчёт, чтобы не посчитать их дважды. Сопоставьте условия с предложениями без платных услуг и подписок.
Как проверить залог автомобиля по VIN
Проверить, есть ли запись о залоге, можно в Реестре уведомлений о залоге движимого имущества Федеральной нотариальной палаты. Откройте поиск по предмету залога, выберите транспортное средство и укажите VIN. Это полезно перед новой заявкой и после полного расчёта.
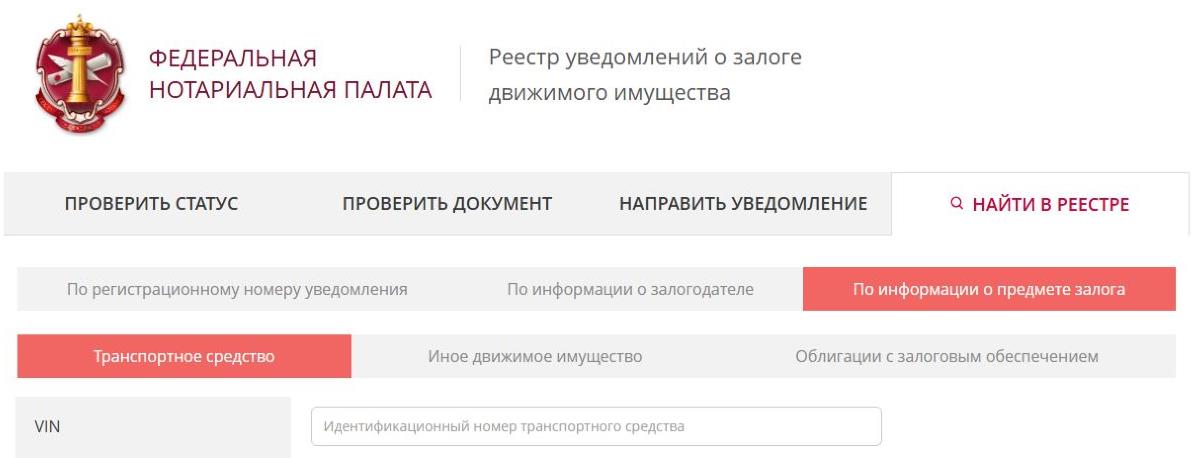
При проверке записи сопоставьте следующие сведения:
- номер VIN или иной идентификатор машины в уведомлении и в документах;
- наименование залогодержателя и номер уведомления;
- статус записи и наличие уведомления об изменении или исключении сведений о залоге.
Если нашли действующий залог, сообщите об этом новому кредитору и проверьте ограничения по первому договору. При несовпадении VIN или данных залогодержателя запросите у кредитора пояснение и при необходимости выписку из реестра у нотариуса. При продаже автомобиля с действующим залогом заранее выясните, нужно ли письменное согласие залогодержателя и как покупатель получит подтверждение исключения записи.
Как погасить долг и снять залог
Чтобы закрыть договор, зайдите в личный кабинет или обратитесь в поддержку. Уточните сумму остатка долга и процентов на нужную дату, порядок зачисления и срок обработки перевода. После полного расчёта запросите подтверждение отсутствия задолженности. Спросите, когда залогодержатель направит уведомление об исключении сведений о залоге, и проверьте результат в реестре по VIN.
При просрочке кредитор может обратить взыскание на машину в порядке, установленном законом и договором. Если платёж под угрозой, свяжитесь с кредитором до даты взноса и уточните последствия изменения графика, включая итоговую сумму.
Когда стоит сравнить заём без залога
Если сумма небольшая или машина нужна для заработка, сравните стоимость и срок подходящих микрозаймов в проверенных МФО. Проверьте, есть ли в условиях обеспечение, и какую сумму придётся вернуть по каждому варианту.