

Как работает рефинансирование микрозаймов
При рефинансировании вы погашаете один или несколько микрозаймов за счёт нового займа или банковского кредита. Если новый договор покрывает все прежние займы и кредиторы подтвердили погашение, останется один график. Если решите рефинансировать только часть долгов, продолжайте платить по остальным графикам.
Кто переводит деньги
При прямом переводе банк или МФО перечисляет средства прежним кредиторам по реквизитам договоров. При самостоятельном погашении вы получаете деньги на свой счёт или карту. Вы оплачиваете каждый займ, сохраняете чеки и передаёте подтверждения, если этого требует новый договор.
Если займ переоформляют в той же МФО, проверьте, какую сумму внесут в новый договор и сколько процентов или неустойки придётся оплатить отдельно.
Что даёт рефинансирование
Результат зависит от того, какие долги войдут в программу и на каких условиях выдадут деньги. При сравнении выделите три возможных преимущества:
- один график, если новый договор покрывает все прежние займы;
- меньший ежемесячный платёж, если выплаты по новому договору и оставшимся займам вместе ниже текущих;
- меньшая переплата, если после перекредитования будущие платежи и отдельные расходы в сумме ниже, чем по прежним графикам.
В карточках выше сравните суммы, сроки, ставки и полную стоимость кредита или займа (ПСК). Если кредитор предлагает целевое рефинансирование, проверьте на его сайте, какие микрозаймы он принимает. Сумму, ставку и дату первого платежа смотрите в индивидуальных условиях.
Как рассчитать выгоду и сравнить графики
Сравните все платежи, которые предстоят по старым договорам, с выплатами по новому договору. Добавьте платежи по займам, которые останутся открыты, и расходы вне графика: например, плату за перевод или выбранную услугу.
Чтобы выбрать сумму нового займа, запросите расчёт полного погашения на нужную дату. Для сравнения расходов возьмите оставшиеся платежи по графикам. В них включены будущие проценты, а при досрочном возврате на возвращаемую сумму начисляют проценты по день возврата включительно.
| Вариант | График выплат | Всего по графику |
|---|---|---|
| Платить по действующим графикам | 3 × 12 000 ₽ | 36 000 ₽ |
| Объединить займы на четыре месяца | 4 × 8 500 ₽ | 34 000 ₽ |
| Объединить займы на шесть месяцев | 6 × 6 400 ₽ | 38 400 ₽ |
Четыре платежа по 8 500 ₽ дают экономию 2 000 ₽. Если отдельно заплатите 2 000 ₽ или больше, экономии не будет. Шесть платежей по 6 400 ₽ уменьшают месячную нагрузку, но увеличивают итог на 2 400 ₽ относительно старых графиков.
Если новый кредитор выдаёт 31 000 ₽ на погашение, эта сумма уже входит в выплаты по новому графику. Прибавьте только то, что заплатите отдельно. Если цель — снизить ежемесячную нагрузку, сопоставьте дату платежа с поступлением дохода. Так проще понять, укладывается ли новый платёж в семейный бюджет.
ПСК помогает сравнить предложения. В ней учитывают, среди прочего, расходы на услуги, от которых зависит выдача или ставка. Если предлагают страховку, подписку или помощь в оформлении, попросите расчёты на один срок с выбранной услугой и без неё. Сопоставьте ПСК, сумму к возврату и отдельные платежи.
Где оформить рефинансирование займов МФО
Проверьте условия предоставления потребительского кредита или займа. Ищите программы, в которых банк или МФО прямо указывает, что принимает микрозаймы. Если хотите погасить ещё и кредитную карту, проверьте, принимает ли её программа и требуется ли отдельное заявление на закрытие договора.
Примеры программ банков и МФО
Локо-Банк публикует условия рефинансирования займов МФО. Банк указывает, что вправе запросить справку или другой документ о полном погашении, если закрытие прежних договоров не подтверждается по данным бюро кредитных историй (БКИ). В каталоге банков можно найти сайт банка и открыть условия.
Центрофинанс описывает программу для займов сторонних МФО с оформлением через менеджера в офисе и переводом прежним кредиторам. На другой странице компании есть сценарий с выдачей клиенту. Уточните, какой вариант действует для вашей заявки, кто платит старым кредиторам и какие документы нужны.
Перевод денег прежним кредиторам
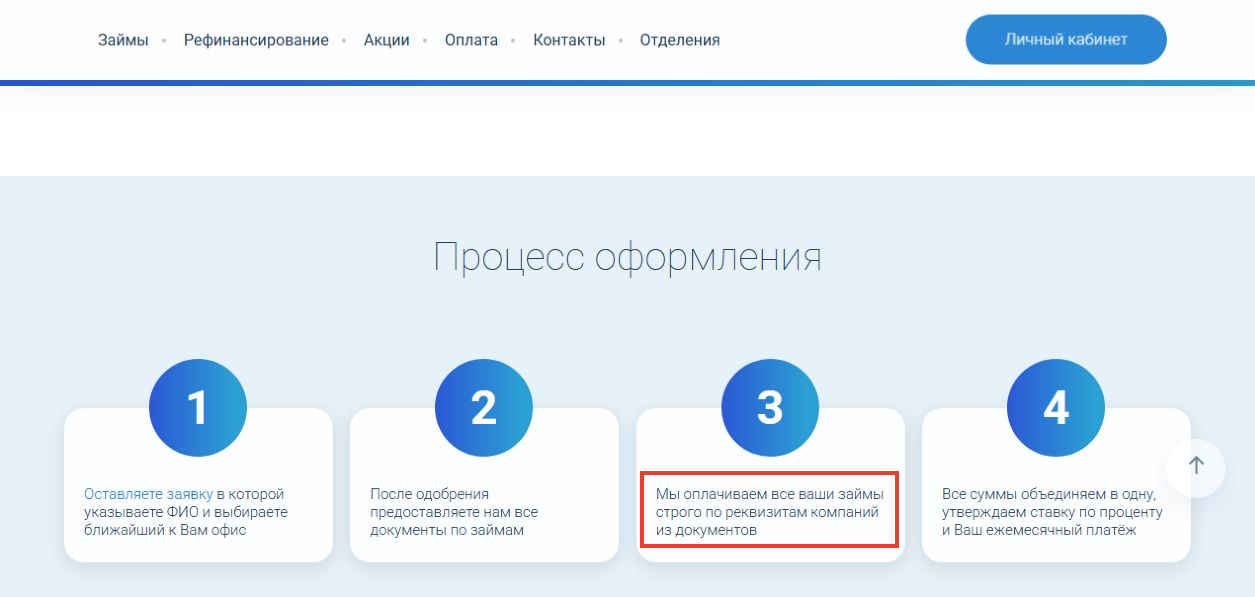
Центр Денежной Помощи (ЦДП) предлагает выбрать офис и принести документы по займам. После одобрения компания перечисляет деньги в сторонние МФО по реквизитам из документов.
В справке Platiza описывает переоформление собственного займа. Если опция доступна в кабинете, сначала оплачивают начисленные проценты и штрафы, затем на остаток основного долга оформляют новый договор. Для займов в других МФО отдельно проверьте, принимает ли их конкретная программа.
Документы и требования к заемщику
Список необходимых документов зависит от программы. Перед заявкой подготовьте:
- паспорт гражданина РФ, если этого требует программа, и документ о доходе или занятости по запросу кредитора;
- номера и копии договоров, а также справки, выписки или сведения из личных кабинетов об остатке по каждому займу;
- реквизиты для погашения, сверенные с кредитором по каждому старому договору.
Уточните требования к возрасту, гражданству, постоянной регистрации и доходу. Проверьте минимальную сумму, допустимое количество договоров и ограничения при просрочке. Если платёж скоро, спросите, нужен ли визит в отделение и в течение скольких рабочих дней кредитор перечислит средства.
Перед отправкой анкеты прочитайте согласие на обработку персональных данных. Если подаёте заявку через площадку подбора, проверьте, каким партнёрам она передаст данные. Найдите кредитора по ИНН или ОГРН в справочнике Банка России и сверьте адрес официального сайта.
Как подать заявку и проверить закрытие старых займов
Перед тем как подать заявку, соберите сведения по каждому старому займу. Справка об остатке нужна новому кредитору для рассмотрения заявки, а расчёт полного погашения покажет, сколько перевести к нужной дате.
Чтобы оформить рефинансирование и проверить погашение, действуйте по шагам:
- Запишите номера договоров, даты ближайших платежей и реквизиты кредиторов. Попросите указать отдельно основной долг, проценты и неустойку.
- Запросите сумму полного погашения на предполагаемую дату зачисления. Проверьте в договоре срок и способ уведомления. Спросите, нужно ли подтвердить списание в личном кабинете.
- Сверьте индивидуальные условия нового договора. Уточните, кто переводит деньги, с какого момента начисляются проценты и до какой даты нужно предоставить справку о погашении.
- Убедитесь, что МФО зачла деньги по нужному договору. Проверьте статус и остаток. Если перевод задержался или его зачли как частичное погашение, запросите новый расчёт и уточните порядок доплаты.
- Сохраните чеки и получите справку об отсутствии задолженности по каждому погашенному договору. Если новый кредитор требует документы, отправьте их в установленный срок. Сохраните подтверждение получения.
До подтверждения погашения проверяйте, остаются ли платежи по прежним договорам. Если срок подходит, свяжитесь с МФО и уточните, какую сумму нужно внести по действующему графику.
Что делать при просрочке, отказе или неполном одобрении
До подачи заявки сообщите кредитору сумму и срок текущей просрочки. Проверьте, принимает ли программа такой займ. Кредитор учитывает текущие обязательства, а сведения о прежних просрочках отражаются в кредитной истории.
До подписания проверьте риски, которые влияют на стоимость и график:
- при неполном одобрении сложите выплаты по новому займу с платежами по договорам, которые останутся открыты;
- при залоге квартиры или автомобиля проверьте последствия просрочки и стоимость оценки, страхования и оформления;
- при условии о повышении процентной ставки найдите срок и форму подтверждения погашения. Сверьте ставку, которая будет действовать без справок;
- при обращении к брокеру проверьте стоимость консультации, порядок возврата платы и способ отключить регулярные списания, если они предусмотрены.
При отказе запросите у действующей МФО новый график. Если одобрили часть суммы, сначала определите, какие займы получится погасить полностью и сколько будет стоить обслуживание остальных.
Проверьте, какую услугу обещает посредник в оферте или пользовательском соглашении. Оплата консультации не даёт гарантии одобрения. Решение о выдаче принимает банк или МФО. Сохраните действующие графики и проверьте ближайшие даты платежей.
Как попросить реструктуризацию или отсрочку
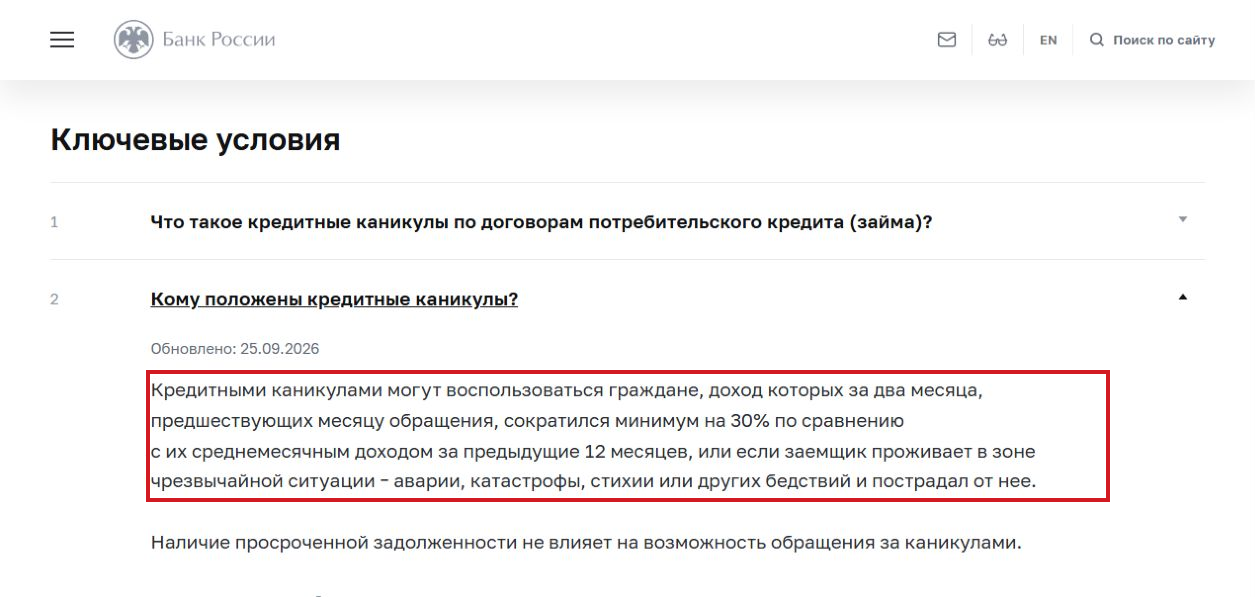
За реструктуризацией обращайтесь к действующему кредитору. Он вправе изменить срок или размер платежей по ранее заключённому договору. Если новый займ недоступен или слишком дорог, попросите рассчитать график, который укладывается в ваш доход. При временном снижении дохода проверьте, есть ли право на кредитные каникулы.
| Вариант | Куда обратиться | Что проверить |
|---|---|---|
| Реструктуризация | К действующему кредитору | Сумму к возврату, первый платёж по новому графику и порядок начисления процентов и неустойки. |
| Пролонгация | В МФО по правилам договора | Плату за перенос, новую дату платежа и остаток основного долга. |
| Кредитные каникулы | К кредитору с требованием при выполнении условий закона | Основание для каникул, подтверждающие документы, проценты и график после льготного периода. |
Направьте заявление о реструктуризации в личном кабинете или по другому каналу, который принимает кредитор. Укажите номер договора, причину трудностей и сумму, которую готовы вносить регулярно. Приложите запрошенные документы и сохраните номер обращения. Пока кредитор не подтвердил изменение условий, ориентируйтесь на действующий график. Если МФО согласится, до подписания проверьте дату первого платежа и итоговую сумму.
Если нужно перенести один платёж, посмотрите, как устроена пролонгация займа. Узнайте, сколько нужно внести сейчас, какую часть зачтут в основной долг и сколько останется вернуть к новой дате.