

Что означают займы без проверок
Обычно так называют займы с короткой анкетой. МФО может не просить справку с места работы или не звонить работодателю, но это не обещание выдать деньги без оценки заявки. Как проверяют данные и можно ли оформить займ по паспорту, зависит от требований закона и правил конкретной организации. Порядок для новых клиентов и тех, кто обращается повторно, может отличаться. Если на сайте написано «круглосуточно», проверьте, идёт ли речь о приёме анкет, автоматическом одобрении или выдаче денег. Это разные этапы: принять заявку мгновенно не значит сразу перечислить деньги. Если анкета заполнена за несколько минут, это ещё не срок выдачи. Смотрите, в течение какого времени МФО рассматривает обращение и работает ли служба поддержки в нужное вам время.
На сайте кредитора проверьте, что именно он имеет в виду:
- достаточно ли заполнить анкету, чтобы отправить заявку;
- можно ли указать доход без справки или попросят подтверждение;
- какие документы и способы подтверждения личности нужны для оформления, можно ли завершить процесс без звонков и посещения офиса.
Если для вас важна скорость зачисления, отдельно сравните займы на карту без проверок: там разобраны требования к карте и перевод после одобрения.
Что МФО проверяет перед выдачей
МФО устанавливает личность заявителя и проверяет, нет ли обязательных ограничений для выдачи. При оценке заявки она также может учитывать кредитную историю, действующие долги и сведения о доходе. Многие организации используют скоринг: программа сравнивает параметры анкеты и проверяет, нет ли противоречий. Даже при быстром рассмотрении заявки МФО может попросить дополнительные сведения, например фото паспорта или СНИЛС, если это предусмотрено её правилами. Если вы хотите получить займ без справки о доходах, проверьте, какие поля анкеты обязательны и чем можно подтвердить доход.
| Что проверяют | Что можно сделать до заявки |
|---|---|
| Личность и паспортные данные | Сверьте ФИО, дату рождения, номер паспорта и дату выдачи с действующим документом. |
| Кредитную историю и платежи | Посмотрите, какие договоры указаны как действующие. Если нашли ошибку, сначала уточните её у кредитора или в бюро кредитных историй. |
| Самозапрет на кредиты и займы | Если устанавливали или снимали запрет, проверьте его статус и условия действия через Госуслуги. |
| Доход и платёжную нагрузку | Укажите реальный доход и посчитайте, сколько останется после обязательных платежей. |
Низкое значение кредитного рейтинга может повлиять на решение, но банки и МФО оценивают заявки по разным правилам. Если доход нерегулярный, указывайте сумму, которую действительно можете подтвердить. Безработным, студентам и пенсионерам полезно заранее посмотреть, какие источники поступлений принимает конкретная организация.
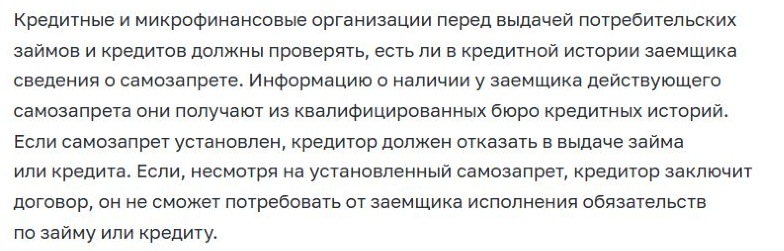
По разъяснению Банка России, перед выдачей потребительского займа МФО должна проверить наличие самозапрета. Если запрет действует на такой договор, кредитор откажет. Обещание обойти его — повод прекратить оформление и обратиться в поддержку компании по номеру с официального сайта.
Как сравнить условия микрозаймов
Сначала определите нужную сумму и дату, к которой сможете вернуть деньги. Сравнивать предложения с разными сроками по одной дневной ставке неудобно. В карточках виден диапазон условий, в том числе минимальная и максимальная сумма. Для выбора смотрите полную стоимость займа (ПСК) и сумму к возврату по конкретному договору. Уточните, требуется ли поручитель или залог. Микрокредит под залог автомобиля или с передачей ПТС имеет другие условия: его стоит сравнивать с другими залоговыми предложениями. Для займа с ежемесячным платежом проверьте, сколько платежей предстоит внести и в какие даты. Если компания предлагает первый займ по акции, выясните, при каком сроке и сумме действует льготная процентная ставка и что произойдёт при просрочке.
Перед подписанием найдите в индивидуальных условиях:
- сумму, которую получите, и общий размер платежей по графику;
- дату и способ погашения, включая возможную комиссию за перевод;
- стоимость дополнительных услуг, включая страховку, порядок отказа от них и размер неустойки (пени) при просрочке.
Как подать заявку и избежать ошибок
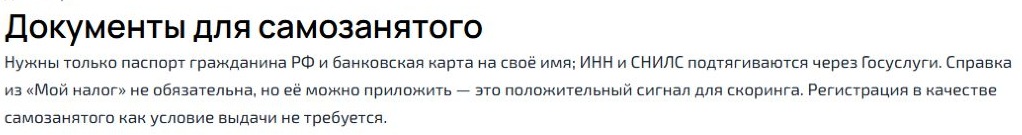
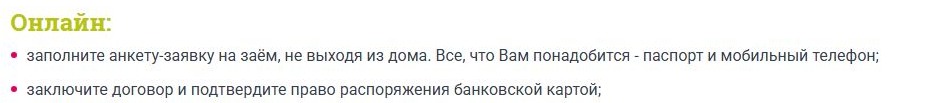
Чтобы оформить заявку онлайн, подготовьте действующий паспорт и номер телефона, к которому у вас есть доступ. Другие документы или способы подтверждения могут понадобиться по правилам МФО. Узнайте об этом до того, как отправите данные.
Оформляйте заявку последовательно:
- Найдите юридическое название, ИНН или ОГРН компании и проверьте её в государственном реестре Банка России.
- Откройте официальный сайт МФО. Проверьте возраст, гражданство и требования к прописке. Если МФО принимает заявки у граждан других стран СНГ, уточните, какой документ и срок регистрации подходят. Затем выберите способ получения средств.
- Заполните анкету. Проверьте паспортные данные, контакты и сведения о доходе перед отправкой.
- После решения прочитайте индивидуальные условия и график. Подписывайте договор, только если понятны сумма к возврату и дата платежа.
Если МФО просит повторно загрузить документ, проверьте статус заявки в личном кабинете. Войдите в личный кабинет через официальный сайт или приложение, а не по ссылке из сообщения. Не отправляйте паспорт или код из СМС человеку, который написал вам в мессенджере.
Что делать, если МФО отказала
Отказ сам по себе не показывает, какую именно проверку не прошла заявка. Если одна МКК отказала, это не означает, что другие компании примут такое же решение. Но новая заявка не решает проблему, если у вас уже высокая долговая нагрузка. Начните с того, что можно перепроверить: документ, требования к возрасту и регистрации, действующие платежи и ограничения. Если давно не проверяли кредитную историю (КИ), запросите отчёт: в нём видны просрочки и открытые договоры. Подача новой анкеты с теми же данными не гарантирует другого решения.
Дальнейшее действие зависит от причины:
- если ошиблись в анкете, уточните, можно ли исправить данные в текущей заявке;
- если паспорт заменён, используйте новый документ и проверьте, какие данные указаны в личном кабинете;
- если нет записей о прошлых договорах, посмотрите требования МФО в подборке займов без кредитной истории;
- если выросла долговая нагрузка или появилась просроченная задолженность, сначала проверьте свой бюджет и обсудите график с действующими кредиторами.
Если вам уже не хватает денег на платежи, не рассчитывайте на продление как на способ закрыть долг: уточните его стоимость и дату нового платежа. Не платите за «гарантию одобрения». Если предложение ведёт на сайт подбора, прочитайте пользовательское соглашение и оферту: кому уйдут данные и будет ли сервис списывать плату за подписку. Посредник не принимает решение о выдаче. Если услугу подключили без вашего согласия, проверьте списание, отключите продление и сохраните подтверждение обращения.