

Какая зарплатная карта подходит для перечисления
Зарплатной называют банковскую карту, на которую работодатель перечисляет заработную плату. Обычно это дебетовая карта с отдельным счётом и тарифами обслуживания. Заём поступает от кредитора по другому договору: он не становится частью зарплаты, а работодатель не отвечает за возврат этих средств.
Для перечисления важно, кому принадлежит карточка, активна ли она и доступны ли входящие переводы. Уточните, поддерживаются ли ваш банк, тип карты и платёжная система выбранным способом выдачи. Виртуальные, дополнительные и неименные карты могут проверяться по другим правилам. Сравнить обычные варианты можно в разделе займов на дебетовую карту.
| Параметр | Что уточнить до заявки | Для чего |
|---|---|---|
| Держатель | Совпадают ли ФИО владельца с анкетой | Не пытаться получить деньги на чужие реквизиты |
| Статус карты | Работает ли карта и принимает ли зачисления | Исключить заблокированный или закрытый инструмент |
| Банк и вид карты | Поддерживаются ли они выбранным продуктом | Не считать любую зарплатную карту подходящей |
| Проверка | Нужна ли привязка, подтверждение и небольшой баланс | Понимать каждый шаг до ввода реквизитов |
| Обслуживание | Есть ли банковская плата или ограничения по операциям | Учесть расходы, которые устанавливает банк |
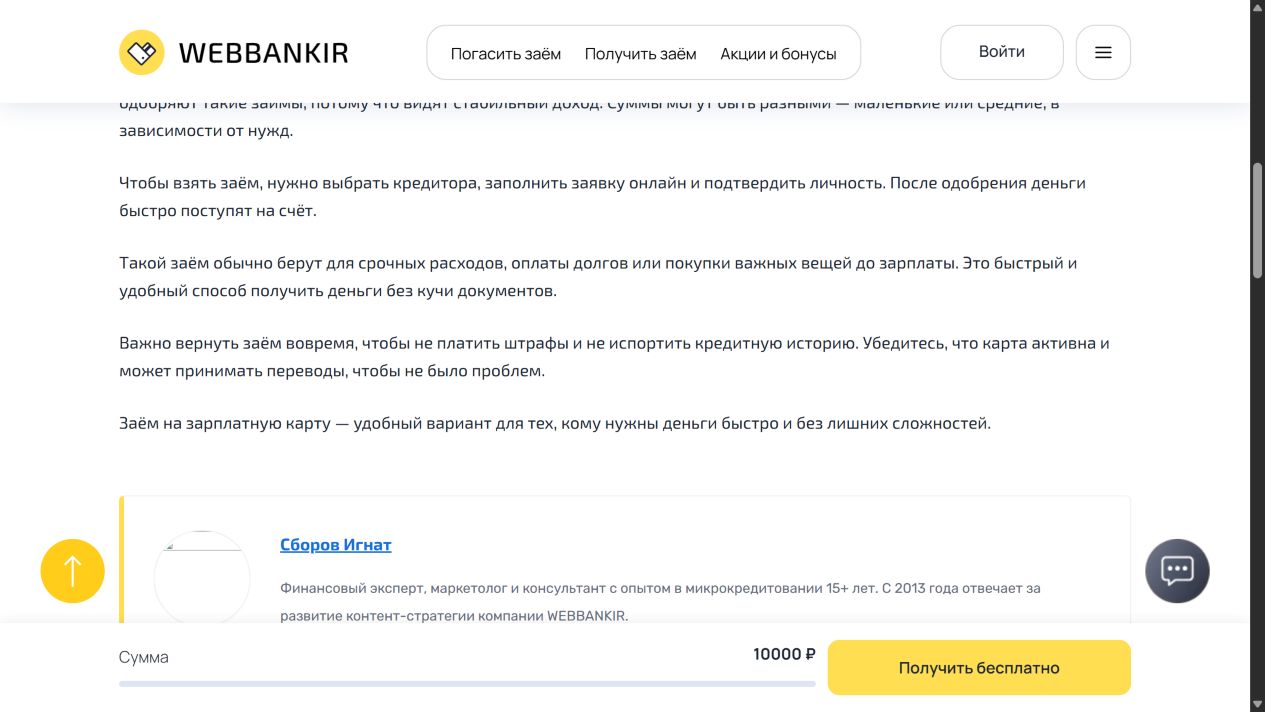
Например, на официальной странице ВЭББАНКИР предлагается убедиться, что карта активна и может принимать переводы. Это проверка работоспособности инструмента, а не обещание, что заявку обязательно одобрят. Ниже сохранён снимок этого пояснения от 14 октября 2026 года; формулировка сверена с текущей страницей кредитора.
Если зарплата перестала приходить после смены работы, сначала выясните у банка статус счёта и карты. Само прекращение выплат не говорит, можно ли пользоваться прежними реквизитами. Отдельно проверьте требования МФО к доходу и трудоустройству: наличие действующего платёжного инструмента не заменяет оценку платёжеспособности.
Как сравнить условия, документы и полный платёж
Кредитор определяет допустимый возраст, гражданство и перечень документов. Обычно нужны паспортные данные и контактный номер; дополнительные сведения и необходимость справок зависят от программы. Если просят подтвердить доход, укажите действительный источник и размер поступлений. Нельзя придумывать постоянную работу ради положительного решения.
Перед выбором оцените не только дневную ставку, но и полную стоимость кредита, сумму к возврату и дату платежа. Поступление зарплаты удобно для планирования, однако получаемый доход уже может быть нужен на жильё, питание и другие обязательные расходы. Максимальный доступный лимит не обязательно подходит вашему бюджету.
- Сумма и срок: сколько денег поступит, сколько составляет полный платёж и когда его нужно внести.
- Ставка и акция: кому доступно предложение, какие установлены ограничения и что произойдёт при нарушении условий.
- Дополнительные услуги: нужны ли страховки, подписки или другое обслуживание и какова их стоимость.
- Операции по карте: возможны ли комиссии банка, нужна ли привязка и какие способы оплаты поддерживаются.
- Возврат: как погасить обязательство вовремя или досрочно, сколько идёт платёж и где получить подтверждение.
Если рассматриваете первую выдачу под 0%, изучите условия беспроцентных займов. Нулевая ставка по акции не отменяет правил договора и не делает все дополнительные услуги бесплатными. Минимальный процент в рекламе нельзя считать индивидуальным тарифом, пока условия не подтверждены.
Кредитная история и действующие обязательства тоже учитываются при рассмотрении. На странице займов с плохой кредитной историей можно сравнить общие варианты, но никакая подборка не гарантирует выдачу. Обещания «без отказа», высокая вероятность одобрения и сообщения об успехе других участников не заменяют решение по вашей анкете.
Проверьте, кто предоставляет деньги: найдите юридическое наименование и ОГРН организации в государственном реестре МФО Банка России. Бренд и юридическое лицо могут называться по-разному. Официальный сайт, документы и контактные данные должны позволять понять, с кем заключается договор и куда обратиться при вопросах.
Подача заявки, зачисление и возврат денег
Подача заявления через интернет позволяет изучить документы дома, но не отменяет идентификацию. Скорость рассмотрения и зачисления зависит от кредитора, банка и необходимых проверок. Круглосуточная веб-форма означает возможность отправить запрос в этот момент, а не обязательное мгновенное поступление денег.
- Проверьте требования к заёмщику, карте и способу выдачи. Выберите сумму и срок после оценки полного платежа.
- Заполните анкету достоверными сведениями, укажите свои контакты и предоставьте только запрошенные документы.
- Пройдите предусмотренную проверку реквизитов. До подтверждения разберитесь, какие действия выполняются и возможна ли временная блокировка небольшой суммы.
- Дождитесь результата, прочитайте индивидуальные условия, согласия и публичную оферту, если она используется. Не подтверждайте непонятные дополнительные услуги.
- После заключения договора проверьте фактическое зачисление в банке. Сохраните договор, график и доступ в личный кабинет.
Статус «одобрено» не означает, что средства уже поступили. Если перевод задерживается, не вводите снова реквизиты по ссылке из постороннего сообщения. Сначала уточните у официальной службы поддержки, выполнены ли необходимые действия, выдан ли заём и где проверять операцию. При технической проблеме важно дождаться понятного результата, а не отправлять несколько одинаковых заявлений.
Для проверки карты иногда требуется небольшой доступный остаток, но порядок зависит от сервиса и банка. Уточните основания операции, размер возможного удержания и способ узнать о его снятии. Не переводите деньги посреднику за обещание одобрения, не передавайте ему пароль от банка и коды подтверждения.
Погашение не следует автоматически из факта поступления зарплаты. Проверьте, каким договором предусмотрено списание, есть ли действующее согласие и какую сумму предстоит оплатить самостоятельно. Не рассчитывайте, что зарплатный проект погасит задолженность вместо вас. Сверьте дату платежа, комиссию и срок его обработки; после полного возврата подтвердите закрытие обязательства.
Если возникли проблемы с оплатой или непонятное списание, сохраните сведения об операции и обратитесь в банк или МФО по официальным контактам. Запросите пояснение и порядок дальнейших действий. Изменение даты, продление и другие варианты урегулирования требуют подтверждения: не считайте новый срок согласованным только после отправки обращения.