

Как МФО решает, одобрить ли займ с плохой кредитной историей
Шанс получить займ с плохой кредитной историей есть. МФО проверяет анкету и оценивает, хватит ли дохода на платежи. У каждой МФО свои критерии одобрения. Даже при одинаковом кредитном рейтинге кредитор может принять разные решения, если один клиент уже погасил просрочку, а второй ещё должен деньги.
При рассмотрении заявки МФО проверяет:
- сумму просрочки, как давно она возникла и когда её погасили, если долг закрыт;
- действующие займы и обязательный платёж по каждому договору;
- доход и сумму, которая останется после обязательных расходов;
- возраст, паспортные данные и другие требования к заёмщику.
Сумма в карточке — верхняя граница предложения. Одобренную сумму и процентную ставку ищите в индивидуальных условиях. Если МФО сообщила положительное решение, проверьте срок действия предложения. До этой даты можно воспользоваться одобренными условиями.
Как проверить кредитную историю перед заявкой
Кредитный отчёт покажет, какие договоры и просрочки видит кредитор. В нём перечислены действующие и погашенные обязательства, а также просроченные платежи. Сведения о фактической просрочке сохраняются после погашения долга. Если по погашенному займу указан остаток, запросите проверку записи.
Порядок действий:
- Через Госуслуги запросите список бюро кредитных историй (БКИ), в которых хранится кредитная история.
- Закажите отчёт в каждом бюро из списка. Банк России разъясняет, что в каждом БКИ можно бесплатно получить кредитный отчёт дважды за календарный год. На бумаге можно получить один из них.
- Сверьте даты и суммы с договорами, чеками и справками о закрытии займов. Начните с незнакомых договоров и займов, которые уже погасили.
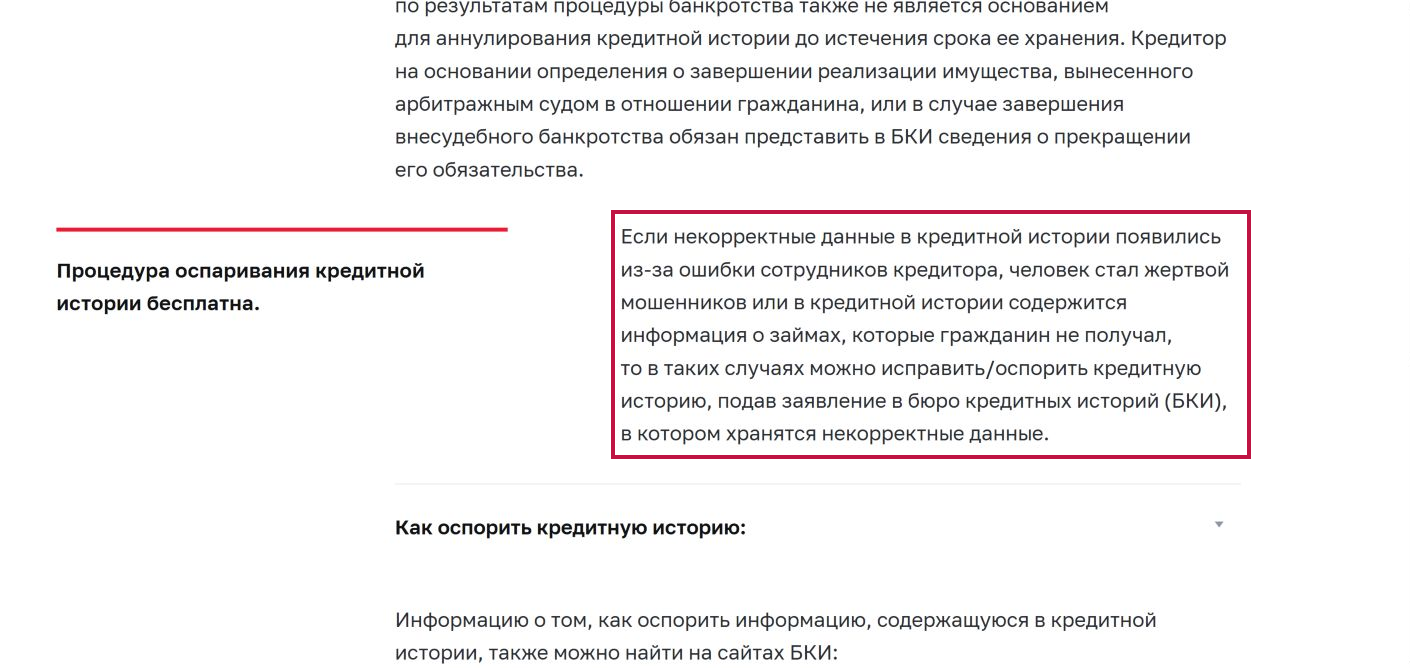
- Подайте заявление в БКИ или кредитору, который передал неверные сведения. БКИ отвечает в течение 20 рабочих дней, кредитор — в течение 10 рабочих дней с получения заявления. Сохраните ответ и проверьте запись в новом отчёте.
Что проверить, если платёж ещё просрочен
Запросите у текущего кредитора сумму к погашению на день, когда собираетесь платить. Проценты и неустойка могут изменить её к этой дате. Для новой заявки имеет значение, числится ли действующая просрочка или долг уже погашен.
Перед выбором займа с просрочками проверьте:
- остаток основного долга, проценты и пени на день платежа;
- какую сумму выдаст МФО и когда деньги поступят на счёт;
- сможете ли погасить оба займа с учётом обязательных расходов.
| Что показывает отчёт | Что проверить до заявки |
|---|---|
| Есть непогашенная просрочка | Запросите сумму к оплате на нужную дату и узнайте, согласится ли кредитор изменить график. |
| Просрочка погашена | В кредитном отчёте сверьте дату погашения и остаток задолженности. Посчитайте, сколько будет стоить новый займ. |
| В отчёте ошибочно указан долг или просрочка | Оспорьте запись и приложите подтверждающие документы. После ответа запросите обновлённый отчёт. |
Как сравнить стоимость и сроки микрозаймов
Сравнивайте микрозаймы с одинаковой суммой и сроком. В карточках смотрите процентную ставку и полную стоимость займа (ПСК). В договоре ПСК указана в рамках в правом верхнем углу первой страницы. По графику сверьте даты платежей и общую сумму к возврату в рублях.
Проверьте, добавила ли МФО к договору платные услуги, например страховку или подписку. Если предложение для новых клиентов обещает первый займ без процентов, сверьте лимит под 0%, крайний срок полного возврата и ставку при нарушении условий акции. Отдельно узнайте комиссию и срок зачисления для выбранного способа погашения.
Как учесть дату возврата
Сверьте дату платежа с датой ближайшего дохода. Если МФО одобрила 8 000 ₽ на 14 дней, а доход поступит через 16 дней, платёж придётся внести за два дня до поступления денег. В условиях продления займа проверьте срок подачи заявки, цену продления и новую дату платежа.
Что потребуется, чтобы оформить займ онлайн
Заполните заявку на официальном сайте или в приложении МФО. Сначала проверьте кредитора в государственном реестре микрофинансовых организаций Банка России. Сверьте юридическое название, ИНН или ОГРН.
В условиях выбранной МФО проверьте:
- минимальный возраст, требования к гражданству и регистрации;
- нужен ли паспорт гражданина РФ и какие сведения о доходе запрашивает МФО;
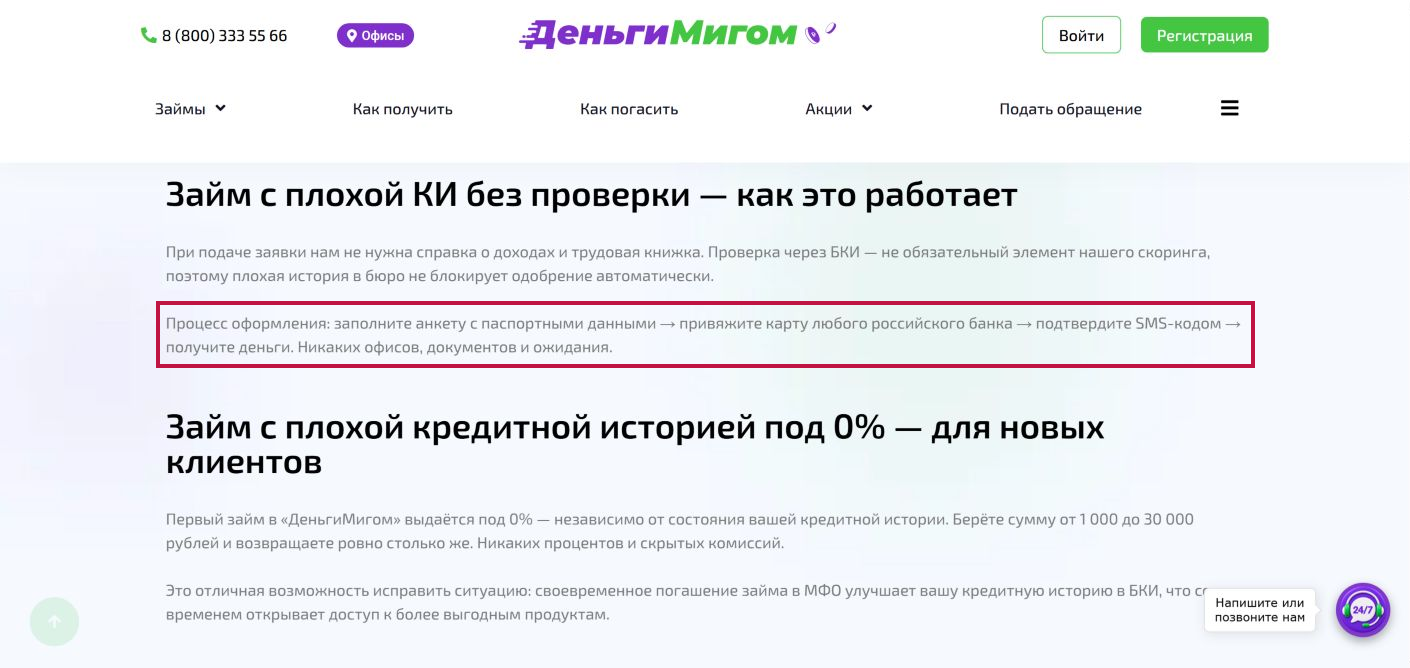
- как подтвердить личность, номер телефона и принадлежность банковской карты;
- срок рассмотрения заявки и где появится решение, например в личном кабинете или в СМС.
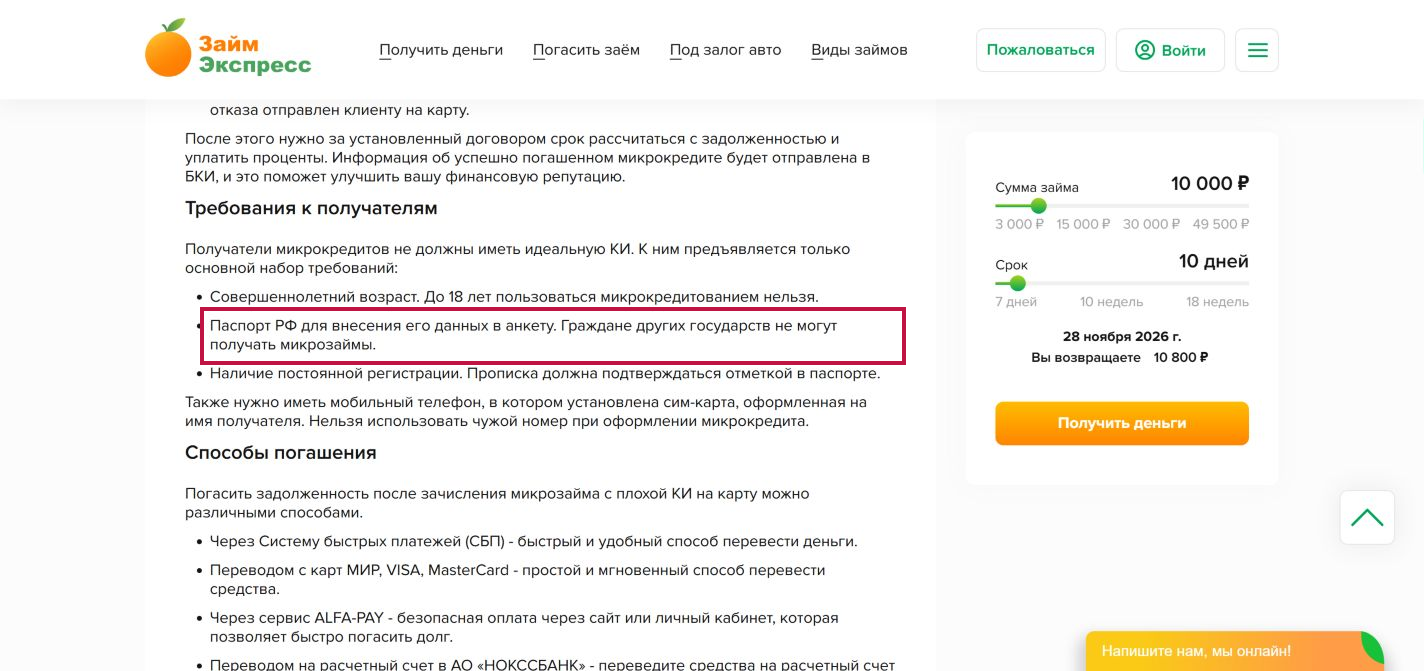
Указывайте действующие паспортные данные и фактический доход. Для получения денег на карту проверьте, принимает ли МФО карту вашего банка и должна ли она быть именной.
Что делать, если МФО отказала в выдаче
После отказа сверьте анкету с паспортом и перечитайте требования МФО. Проверьте действующие займы и просрочки. При автоматической проверке анкеты МФО может запросить дополнительные сведения. Если кредитор просит подтвердить доход, уточните в службе поддержки, подойдёт ли выписка по счёту или нужна справка о доходах. Спросите, сколько времени займёт проверка документов. Исправьте неверный номер паспорта или сумму дохода в анкете. Перед повторной заявкой проверьте в личном кабинете, указана ли дата, с которой МФО снова принимает обращения.
Если денег на текущие платежи не хватает, спросите кредитора о реструктуризации и попросите расчёт по новому графику. После оплаты сохраните чек и справку о погашении. Затем проверьте обновление записи в БКИ. У займа, взятого ради повышения рейтинга, появятся собственные платежи и расходы, а результат следующей заявки зависит от кредитной истории и текущей долговой нагрузки.