

Что МФО проверяет при заявке без справок
Подача без справок означает, что для конкретной программы может быть достаточно короткой анкеты и паспорта. МФО всё равно устанавливает личность и решает, одобрять ли микрозаём. Запрос кредитной истории, проверка долговой нагрузки и зачисление денег относятся к разным этапам.
| Этап | Что может понадобиться | Что проверить заранее |
|---|---|---|
| Заполнение анкеты | Паспорт, телефон и сведения о доходах и работе | Возраст, гражданство и обязательные поля анкеты |
| Установление личности | Подтверждение данных по правилам МФО | Какой способ идентификации используется в программе |
| Решение по заявке | Оценка действующих обязательств и кредитной истории | Достаточно ли дохода, чтобы вернуть нужную сумму |
| Подготовка перевода | Сверка владельца счёта или карты | Поддерживается ли ваш банк и каковы сроки зачисления |
Перед отправкой заявки посмотрите:
- кто указан кредитором в документах, совпадает ли ОГРН с записью в реестре Банка России;
- какие сведения запрашивают при заполнении анкеты и на что вы даёте согласие;
- где появятся результат рассмотрения, договор и подтверждение перевода.
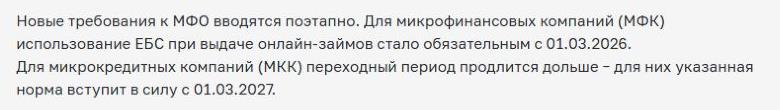
«Доброзайм» в FAQ по одному экспресс-продукту указывает паспорт гражданина РФ как документ для подачи. Для других продуктов компания даёт отдельные условия. Сверяйте перечень именно для выбранного микрозайма. Если требуется визит в офис для проверки паспорта, узнайте время работы отделения до отправки заявки. Если указано «без подтверждения дохода», проверьте, нужно ли сообщить размер дохода в анкете.
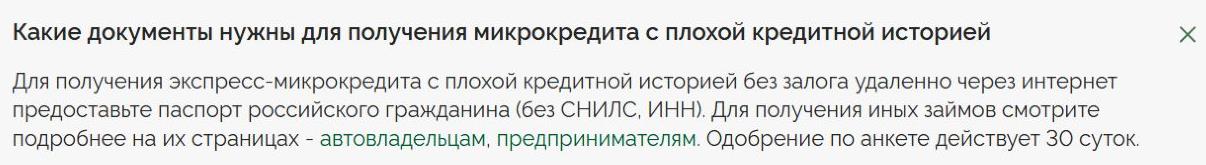
Для идентификации при онлайн-выдаче в установленных законом случаях применяется Единая биометрическая система (ЕБС). Банк России указывает, что соответствующее требование действует для микрофинансовых компаний (МФК) с 1 марта 2026 года, а для микрокредитных компаний (МКК) вступает в силу с 1 марта 2027 года.
Как плохая кредитная история и просрочки влияют на решение
Просрочка в прошлом может повлиять на вероятность одобрения, сумму и срок. При активной просрочке кредитор учитывает текущие платежи и может отказать, если не хватает дохода для обслуживания нового долга. При оценке долговой нагрузки наличие работы и сумма дохода рассматриваются вместе с обязательствами. Boostra, например, сообщает, что рассматривает заявки клиентов с низким кредитным рейтингом. Конкретное решение зависит от проверки.
С 1 октября 2026 года МФО не может выдать новый потребительский заём с полной стоимостью кредита (займа) выше 200% годовых, если у человека уже есть два непогашенных займа или кредита с такой ПСК. Кроме того, кредитор проверяет самозапрет. Действующий самозапрет, который охватывает выбранный договор, является основанием для отказа в заключении договора.
Что уточнить перед повторной заявкой
Проверьте, какие долги отражены в кредитной истории и отмечено ли погашение просрочки. Сначала узнайте, в каких бюро кредитных историй (БКИ) хранится ваш отчёт. Если обнаружите ошибку, обратитесь в БКИ или к кредитору, который передал сведения. Если долг погашен недавно, сохраните справку об отсутствии задолженности и уточните, когда обновятся данные.
Затем сверьте сведения в анкете и размер регулярных выплат. Для улучшения кредитной истории важно своевременно погашать действующие долги. Новый микрозаём добавит ещё один платёж в бюджет. Подборка займов с плохой кредитной историей поможет сравнить условия. Возможность получить деньги зависит от выбранной программы и вашей нагрузки.
Как оформить онлайн и когда деньги поступят на карту
Решение по анкете, подписание договора и банковский перевод занимают разное время. Отсчёт срока зачисления может начинаться после подписания и проверки платёжных реквизитов. Круглосуточная подача может означать, что сайт принимает заявки и ночью. Проверьте отдельно, когда МФО их рассматривает и переводит деньги.
Перед заполнением анкеты подготовьте:
- действующий паспорт и телефон, на который поступит код подтверждения;
- сведения о доходах и текущих обязательствах, если они нужны кредитору;
- именную карту или счёт, реквизиты которого вы сможете подтвердить.
«Быстроденьги» описывают получение решения по СМС и перевод на карту как отдельные шаги. Ориентируйтесь на статус именно вашей заявки и уведомление о времени выдачи.
От заявки до зачисления
Пройдите оформление по шагам:
- Выберите сумму и дату возврата на официальном сайте МФО.
- Укажите достоверные данные, пройдите предусмотренную идентификацию и дождитесь решения.
- Проверьте одобренную сумму, полную стоимость займа (ПСК), стоимость дополнительных услуг и реквизиты получения.
- Подпишите договор, если условия подходят. Сохраните документы и уточните срок предоставления средств.
- Проверьте личный кабинет и банковскую выписку, чтобы подтвердить зачисление.
Если договор оформлен, а деньги не пришли к указанному времени, проверьте статус отправки и правильность реквизитов. Уточните, можно ли принимать переводы на выбранную карту и не истёк ли срок её действия. Запросите у МФО подтверждение перевода, если она уже отметила его как выполненный. Служба поддержки может назвать дату отправки и идентификатор операции. С этими данными можно обращаться в банк.
Когда применяется период охлаждения
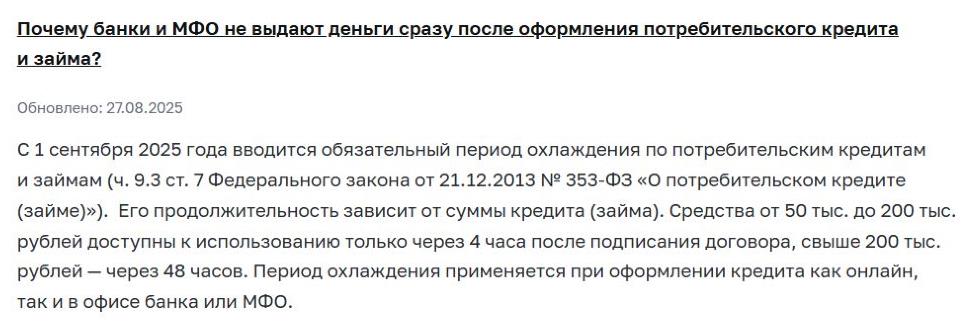
По общему правилу для потребительского займа на сумму от 50 000 до 200 000 ₽ включительно деньги доступны через четыре часа после подписания, для суммы свыше 200 000 ₽ — через 48 часов. Для займа меньше 50 000 ₽ такой обязательной паузы по сумме нет. Фактическое зачисление зависит от проверки и работы платёжного канала.
Как сравнить расходы и решить, подходит ли заём
Сопоставляйте предложения на одну сумму и срок. Если вам нужна небольшая сумма, проверьте минимальную выдачу и шаг калькулятора. Посмотрите ПСК, сумму к возврату в рублях и цену услуг, которые оплачиваются отдельно. Если предложение обещает нулевую ставку, проверьте, когда она действует и сколько придётся платить при нарушении условий акции. Если дополнительная услуга оформляется отдельным соглашением, изучите цену, срок действия и способ отказа. У посредника проверьте пользовательское соглашение, чтобы понять, есть ли плата за доступ к подбору.
Для примера возьмём 5000 ₽ на 10 дней без промежуточных платежей. При ставке 0,8% в день проценты составят 400 ₽. Во втором условном варианте действует ставка 0%, а отдельная услуга стоит 490 ₽.
| Условный вариант | Проценты | Услуга | Всего выплат |
|---|---|---|---|
| 0,8% в день без услуги | 400 ₽ | 0 ₽ | 5400 ₽ |
| 0% с отдельной услугой | 0 ₽ | 490 ₽ | 5490 ₽ |
В этом примере вариант с услугой дороже на 90 ₽. В реальных предложениях проверьте, как получить и погасить деньги без комиссии, есть ли подписка и как отказаться от неё. Сравните расчёт с займами без платных услуг и подписок.