

Чем заём у частного лица отличается от микрозайма в МФО
Если деньги одалживает знакомый или родственник, условия согласуют два человека. Даже если деньги нужны на несколько дней, запишите сумму и дату возврата. Так обе стороны смогут сверить условия, когда придёт время платежа. Такой разовый договор регулируется Гражданским кодексом. Если деньги предлагает организация, которая профессионально выдаёт микрозаймы, проверьте её в реестре Банка России. Слово «инвестор» в объявлении само по себе не говорит, кто будет кредитором по договору. В рекламе частного кредитования могут использовать торговую марку или название сайта, по которому сложно определить кредитора. Если деньги предлагает компания, сверяйте полное название юридического лица в договоре.
До оформления выясните, кто указан в проекте договора:
- знакомый человек, который выдаёт деньги от своего имени и сам принимает платежи;
- микрофинансовая организация, у которой можно сверить полное название, ИНН и адрес сайта со справочником Банка России;
- посредник, который предлагает подбор кредитора или помощь с заявкой за отдельную плату.
Сверьте, кто перечисляет средства и кому по документам нужно возвращать долг. Если в рекламе указан один кредитор, а в договоре другое имя или компания, попросите объяснить, кто именно принимает на себя обязательства. Если выбираете среди предложений МФО, посмотрите займы по паспорту и заранее проверьте, какие документы нужны для заявки.
При оформлении микрозайма МФО передаёт сведения о договоре и его исполнении в бюро кредитных историй. Обычный разовый долг у знакомого фиксируют документы самой сделки. При споре пригодятся переписка, подписанное соглашение и банковские выписки, поэтому храните их вместе.
Что написать в договоре и расписке
Между гражданами письменная форма обязательна, если сумма займа превышает 10 000 рублей. По статье 808 ГК РФ расписка заемщика или другой документ может подтверждать условия и передачу денег. При нескольких платежах, процентах или залоге удобнее согласовать условия в отдельном договоре, а получение денег подтвердить распиской или банковским документом.
Укажите ФИО обеих сторон, данные для их идентификации, сумму цифрами и прописью, валюту, дату и способ передачи. Пропишите, когда и куда платить, какая процентная ставка действует и за какой период её считают. Если платежей несколько, составьте график с суммами и датами. Опишите, что происходит при задержке: будет ли штраф и от какой суммы его считают. Для беспроцентного долга прямо запишите, что проценты за пользование деньгами не начисляются.
Как описать получение денег
Если сумма уже получена, укажите это в расписке и привяжите её к договору, если он составлен отдельно. При выдаче частями фиксируйте фактическую сумму и дату каждого перечисления. Если в расписке указана вся сумма, а пришла только часть, сохраните выписку и попросите исправить документ. Статья 812 ГК РФ позволяет заемщику доказывать, что деньги поступили не полностью. По статье 807 ГК РФ, когда займодавец — гражданин, договор считается заключённым с момента передачи денег заемщику или указанному им лицу.
Каждой стороне пригодится свой экземпляр подписанного договора. Для последующего спора важно, чтобы было понятно, чья подпись стоит на документе, какую сумму человек получил и в какой срок обязался её вернуть.
Что проверить, если вместо частного займа выбрали МФО
Сохраните индивидуальные условия и график платежей до подписания. В заявке могут показывать предварительную сумму. Если по итогам рассмотрения одобрили меньше, попросите предоставить обновлённый график. Окончательные даты и суммы выплат сверяйте по договору. «Быстроденьги», например, указывают, что до подписания заемщик увидит сумму, график и полную стоимость.

Как проверить предложение из объявления
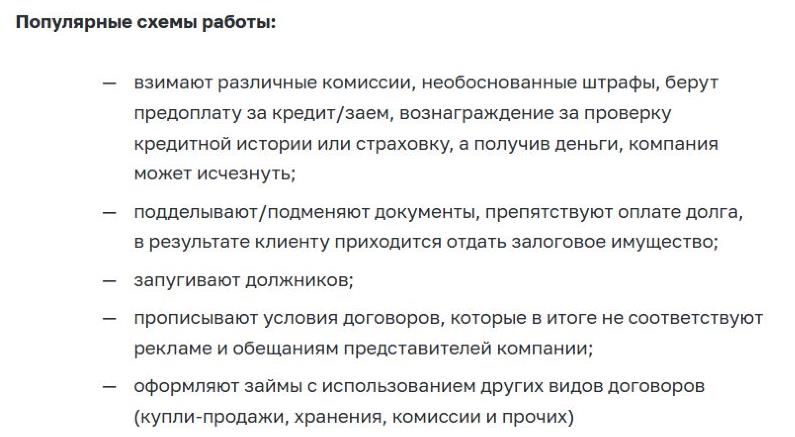
Сначала выясните, кто выдаёт деньги и на каком основании. Если предлагают оформлять сделку дистанционно, откройте полный текст договора. Проверьте, совпадают ли его условия с объявлением. Если незнакомый кредитор обещает гарантии выдачи, но требует заранее оплатить страховку, проверку кредитной истории или перевод, приостановите оформление. Банк России относит такие платежи к распространённым схемам нелегальных кредиторов. Мошенники могут прислать ссылку для оплаты страховки или копию чужих документов. Чтобы снизить риски, проверяйте реквизиты независимо от материалов, которые прислал собеседник.
Особенно внимательно проверьте следующие условия:
- кому предлагают перечислить предоплату и за какую услугу её берут;
- что нужно подписать и кому по этому документу переходят права на имущество;
- какие паспортные данные запрашивают, каким способом их передают и для какой цели.
Не подписывайте документы с пустыми полями. Если в залог предлагают квартиру или автомобиль, прочитайте, кто останется собственником и при каких условиях кредитор сможет обратить взыскание. Проверьте, совпадает ли описание обеспечения в договоре с тем, о чём договорились. Договор купли-продажи даёт покупателю права на имущество. Если последствия договора сложно оценить самостоятельно, получите консультацию юриста до подписания.
Как подтвердить передачу денег и каждый платёж
Подтверждение должно связывать реальную передачу средств с конкретным договором. При получении наличных заемщик подписывает расписку после пересчёта денег. При переводе стороны могут сохранить банковскую выписку и согласовать назначение, по которому видно, за что перечислили деньги.
Чтобы потом можно было сверить расчёты, действуйте по порядку:
- Согласуйте реквизиты и проверьте имя получателя до перевода.
- Укажите назначение платежа и дату договора. При возврате частями отметьте, какой платёж по графику вносите.
- Сохраните подтверждение зачисления. При оплате наличными попросите у получателя расписку о сумме, которую он принял.
- После окончательного расчёта попросите вернуть долговую расписку и подтвердить полное погашение. Если вернуть документ невозможно, попросите указать это в подтверждении.
Если кредитор просит переводить на счёт другого человека, получите письменное подтверждение, что платёж по этим реквизитам будет зачтён именно в погашение вашего долга. В нём должны быть понятны получатель, сумма и основание платежа. Сохраните переписку и подтверждение вместе с договором. Если способ оплаты изменится, зафиксируйте новое соглашение письменно до следующего платежа. При частичном возврате попросите кредитора письменно указать, сколько денег он получил и какой остаток задолженности остаётся.
Как сравнить проценты и полную сумму возврата
Сравнивайте предложения на одинаковую сумму и срок. Например, при разовой плате 3% за 30 дней за пользование 20 000 рублей начислят 600 рублей. При ставке 0,4% в день за те же 30 дней начислят 2 400 рублей. Это условные расчёты с одним платежом в конце срока, без комиссий и дополнительных услуг. При нескольких выплатах сопоставьте ещё и даты. Сложите платежи за месяц и проверьте, хватает ли оставшегося дохода на обязательные расходы.
Перед сравнением расходов запишите:
- сколько денег получите и сколько нужно вернуть по графику;
- за какой период указаны проценты и как их пересчитают при досрочной оплате;
- какие комиссии, страхование или другие платные услуги прибавятся к расходам.
Ставка за день и ставка за весь срок дают разные суммы. Рассчитайте проценты в рублях и прибавьте расходы на перевод, посредника или отдельные услуги, если они предусмотрены. Если платёж должен пройти через сторонний сервис, проверьте его тариф заранее. Для сравнения можно отдельно посмотреть займы без платных услуг и подписок и сверить условия в договоре.
| Условный вариант на 30 дней | Расчёт процентов | К возврату |
|---|---|---|
| 20 000 ₽ под 3% за весь срок | 20 000 × 3% = 600 ₽ | 20 600 ₽ |
| 20 000 ₽ под 0,4% в день | 20 000 × 0,4% × 30 = 2 400 ₽ | 22 400 ₽ |
При обращении в МФО сверяйте полную стоимость потребительского займа (ПСК) в договоре и фактическую сумму выплат в рублях. Например, «Деньга» указывает, что полная стоимость приводится в договоре.

Как погасить долг досрочно и проверить закрытие
Для досрочного погашения сначала проверьте условия договора и запросите расчёт на дату возврата. Если закрыть долг целиком пока не получается, уточните, какую часть платежа зачтут в основной долг и каким станет график. По статье 810 ГК РФ беспроцентный долг можно вернуть досрочно, если стороны не договорились об ином. Для процентного займа гражданину на личные нужды действует правило об уведомлении займодавца минимум за 30 дней, если договором не установлен более короткий срок.
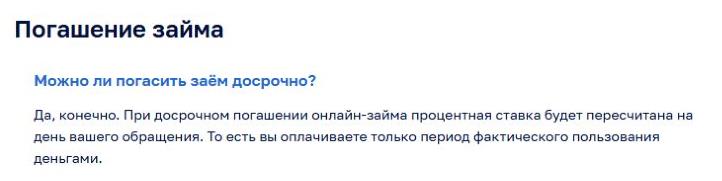
У МФО порядок погашения описан в договоре и на сайте кредитора. «Турбозайм», например, разъясняет, что при досрочном возврате онлайн-займа проценты рассчитывают за период фактического пользования средствами.
После платежа сверяйте остаток задолженности. При оплате перед выходными уточните, когда деньги поступят в банк займодавца. При возврате денег знакомому запросите подтверждение полученной суммы и отсутствия долга. Если договор был с МФО, проверьте, как заказать справку о закрытии. MoneyMan, например, принимает запрос на такую справку по электронной почте.
Что делать, если платёж задерживается
При первых признаках проблем с оплатой сообщите кредитору, когда готовы внести деньги, и попросите расчёт. Если договор предусматривает рассрочку и очередной платёж просрочен, займодавец вправе потребовать вернуть весь оставшийся долг с причитающимися процентами по статье 811 ГК РФ. Если стороны согласны изменить срок, зафиксируйте это письменно. Уточните, какие начисления останутся к уплате и когда нужно внести следующий платёж.