

Кто выдаёт деньги под залог квартиры
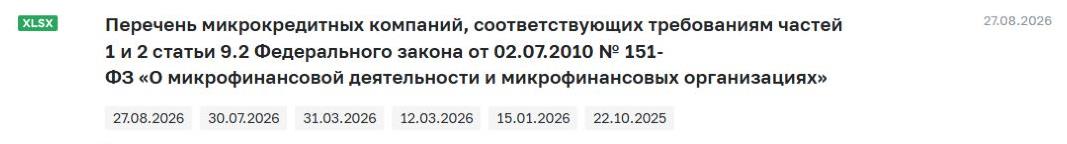
Если нужны деньги под залог квартиры на личные цели, проверьте, есть ли у банка соответствующая программа. Обычным МФО закон запрещает выдавать физлицам займы на непредпринимательские цели под залог жилья, доли в нём или права требования по договору долевого участия в строительстве жилья. Исключение предусмотрено для МКК, которые отвечают требованиям статьи 9.2 закона № 151-ФЗ.
| Кредитор | Что может предложить | Где проверить |
|---|---|---|
| Банк | Кредит под залог уже имеющейся недвижимости, если это предусмотрено продуктом | Справочник Банка России и условия кредитования на сайте банка |
| МКК из отдельного перечня Банка России | Ипотечный заём по условиям региональной программы | Перечень по статье 9.2 и правила программы на сайте фонда |
| Обычная МФО | Микрозайм без залога жилья | Реестр МФО Банка России и условия конкретного займа |
У программы с обеспечением уточните три условия:
- принимает ли кредитор квартиру, дом с участком или другой объект, который вы готовы предоставить в залог;
- можно ли потратить деньги на личные цели, например на ремонт, или заём выдают только на покупку либо строительство жилья;
- есть ли требования к месту регистрации клиента, объекту и категории получателей.
Для МКК найдите организацию именно в отдельном перечне по статье 9.2 федерального закона и сверьте ОГРН. Для банка проверьте минимальную и максимальную сумму по программе, допустимый возраст на дату последней выплаты и доступен ли продукт по месту нахождения недвижимости. Если вам подходит обычный микрозайм, начать проверку кредитора можно с подборки проверенных займов.
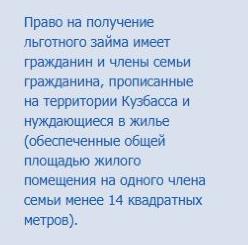
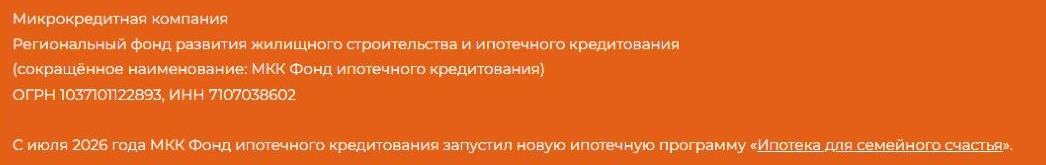
Фонд РЖС Кузбасса проверяет, зарегистрирован ли заявитель в регионе и нуждается ли его семья в жилье. Эти требования относятся к программе фонда.
Тульский фонд ипотечного кредитования в июле 2026 года запустил программу «Ипотека для семейного счастья». Если заём нужен, чтобы купить жильё, уточните по правилам программы, какие категории семей могут подать заявление и требуется ли первоначальный взнос.
Какую недвижимость примут и какие документы нужны
В качестве обеспечения кредитор рассматривает объект, который допускают условия программы. На этапе проверки он выясняет, кто вправе передать имущество в залог и есть ли права третьих лиц, которые влияют на сделку. Для квартиры, жилого дома с участком и коммерческой недвижимости могут действовать разные требования к расположению, состоянию и документам. Возможность оставить в залог комнату, дачу или апартаменты уточняйте отдельно.
Выписка из Единого государственного реестра недвижимости (ЕГРН) помогает сверить кадастровый номер, площадь, зарегистрированные права собственности и обременения. Для квартиры в многоквартирном доме у кредитора могут быть ограничения по аварийности здания и неузаконенным перепланировкам. Если у объекта несколько собственников, заранее сообщите кредитору, в какой форме оформлена собственность и кто готов участвовать в сделке.
Чем подтвердить право и доход
Если кредитор запросил полный пакет документов, подготовьте копию договора, на основании которого возникло право собственности. Это может быть договор купли-продажи или дарения. Если жильё приобретено в браке, до заключения сделки уточните, понадобится ли нотариальное согласие супруга. Если документы подаёт представитель, спросите, какой должна быть доверенность. Если у детей есть доли, выясните, допускает ли программа такую сделку и какие разрешения потребуются.
Справки о доходе и сведения о действующих платежах нужны для оценки платёжеспособности заёмщика. Предельную сумму кредитор рассчитывает индивидуально с учётом дохода, текущей нагрузки, срока и оценочной стоимости объекта. Максимальная сумма в рекламе может оказаться выше доступной лично вам. Прежде чем заказывать оценку, попросите предварительно рассчитать лимит и уточнить, какую долю рыночной стоимости залогового объекта кредитор учитывает.
Как сравнить полную стоимость, оценку и страхование
Сравнивайте предложения на одинаковую сумму и срок. Запросите полную стоимость кредита или займа (ПСК) и график платежей. По графику видно, сколько нужно внести за весь срок и на какую дату приходится первый платёж. Уточните также тарифы на обслуживание счёта и есть ли бесплатный способ внесения платежей. Если страховка оплачивается раз в год, включите её в бюджет отдельно от регулярного взноса.
Для расчёта своих расходов запросите у кредитора:
- индивидуальные условия с процентной ставкой, ПСК в процентах годовых и в рублях, суммой к выдаче и размером платежа;
- стоимость отчёта об оценке и правила оплаты, если сделка не состоится;
- цену полиса на заложенное имущество, перечень страховых рисков и условия продления страховки;
- перечень дополнительных услуг и ставку при отказе от добровольного страхования жизни и здоровья, если его предлагают отдельно.
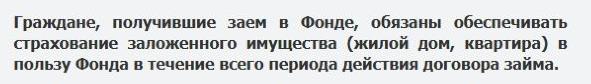
Проверьте, какие расходы вошли в ПСК, и отдельно учтите платежи, которых нет в расчёте. Например, Фонд РЖС Кузбасса требует застраховать квартиру или дом, который служит предметом залога, и поддерживать действие полиса в течение всего срока договора.
При сравнении займов с ежемесячным платежом учитывайте, сколько денег останется после взноса.
Как оформить кредит или заём под залог недвижимости
Оформление включает проверку заёмщика и объекта, подписание документов и государственную регистрацию ипотеки. Онлайн-заявка запускает процесс рассмотрения. Порядок перечисления средств зависит от программы. Уточните, в какой момент заёмщик получает деньги и нужна ли встреча в отделении.
Пройдите оформление по шагам:
- Проверьте полное название кредитора и выберите программу, в которой указаны ваш тип имущества и подходящая цель.
- Заполните заявку и отправьте необходимые документы о заёмщике, доходе и объекте. Если подаёте их через личный кабинет, убедитесь, что используете официальный сайт.
- Уточните требования к оценке и страхованию. Согласуйте стоимость и порядок оплаты отчёта до заказа.
- Сверьте сумму, сроки, ПСК и график с проектом договора. Сопоставьте адрес и кадастровый номер в документах на залог с выпиской ЕГРН.
- Уточните, кто подаёт документы на регистрацию ипотеки и после какого события кредитор перечисляет деньги. Проверьте запись об ипотеке в ЕГРН.
В документах должно быть понятно, что именно оформляется и кто остаётся собственником. Банк России предупреждает о нелегальных кредиторах, которые предлагают подписать договор купли-продажи квартиры под видом оформления залога. Если вам предлагают передать право собственности для получения денег, отложите подписание и обратитесь за независимой юридической консультацией.
Что будет при просрочке и как снять залог
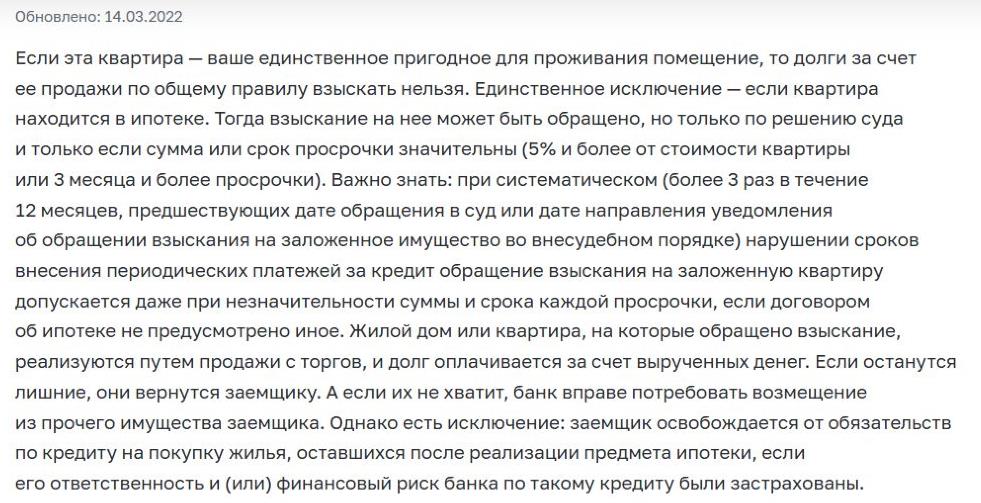
Если заёмщик нарушает обязательства, кредитор может обратить взыскание на заложенную квартиру в порядке, установленном законом. Банк России разъясняет, что риск существует и для единственного пригодного для проживания жилья, если оно заложено.
Чтобы контролировать обязательства до снятия обременения, сохраните:
- договор, график и подтверждения внесённых платежей;
- контакты кредитора и порядок обращения, если вы рискуете пропустить платёж;
- подтверждение полного расчёта и сведения о подаче документов для погашения записи об ипотеке.
Если денег на ближайший платёж не хватает, свяжитесь с кредитором до даты взноса и уточните, можно ли заключить соглашение о реструктуризации задолженности. В случае изменения условий запросите новый график. Если есть возможность погасить долг раньше срока, узнайте, как оформить полное досрочное погашение и на какую дату нужно рассчитать остаток. После полного погашения проверьте, кто подаёт заявление о погашении регистрационной записи об ипотеке. Если оформлялась закладная, уточните, кто её держатель и как это влияет на порядок снятия залога. Когда Росреестр обработает заявление, закажите свежую выписку ЕГРН и проверьте, что запись снята.