











Что означает ежемесячный платёж и каким бывает график
Ежемесячный платёж — это установленный договором взнос раз в месяц. Он описывает периодичность возврата, а не общую длительность договора и не размер долга. Чтобы понять обязательство, нужны сразу три параметра: количество взносов, их суммы и конкретные даты.
Оплата раз в месяц не гарантирует одинаковых сумм. При аннуитетной схеме регулярные взносы обычно равны, а соотношение основного долга и процентов внутри них меняется. При дифференцированной схеме основная часть долга погашается равными долями, а проценты зависят от остатка. У выбранной программы может быть иной график — проверяйте документы, а не только название схемы.
Календарный месяц и число дней
Период между одинаковыми числами соседних месяцев может отличаться по длительности. Поэтому «ежемесячно» и «каждые 30 дней» не стоит считать одной формулировкой. Сверяйте первую дату, последнюю дату и возможное отличие первого или заключительного платежа.
На этой странице сначала показаны среднесрочные предложения, остальные карточки также доступны. Положение в списке не подтверждает ежемесячный график у каждой компании. Подходящую частоту погашения, сумму и длительность нужно уточнить в конкретной программе до отправки заявки.
Займы можно погашать частями, если это прямо предусмотрено договором. Если вам нужен займ на длительный срок, общий период выбирайте отдельно от частоты взносов. Например, можно сравнить предложения на три месяца и варианты на полгода. Наличие подходящей категории не гарантирует нужный график у всех компаний внутри неё.
Как сравнить график с бюджетом и полной стоимостью
При оформлении займа сначала проверьте, какова полная стоимость, в том числе ПСК в процентах годовых и денежном выражении, как начисляется процентная ставка и сколько всего предстоит вернуть. График платежей изучите по каждой дате. Один небольшой взнос не показывает стоимость всего договора: максимальная сумма и удобство оплаты тоже не заменяют расчёт. Если общие расходы выше при меньшем взносе, определите, оправдана ли такая разница для вашего бюджета. Дополнительные услуги, комиссии за оплату и условия первой акции изучайте отдельно; сравнивать программы полезно на одинаковую получаемую сумму.
Ниже условный пример: в обоих вариантах вы получаете 30 000 рублей на шесть месяцев, дополнительных платежей нет, общая выплата составляет 33 000 рублей. Это иллюстрация проверки графика, а не тариф конкретной МФО. Суммы в вашей программе могут быть другими.
| Показатель | Равномерный график | Неравномерный график |
|---|---|---|
| Платежи с первого по пятый | По 5 500 ₽ | По 4 000 ₽ |
| Шестой платёж | 5 500 ₽ | 13 000 ₽ |
| Общая выплата | 6 × 5 500 = 33 000 ₽ | 5 × 4 000 + 13 000 = 33 000 ₽ |
| Разница с полученной суммой | 3 000 ₽ | 3 000 ₽ |
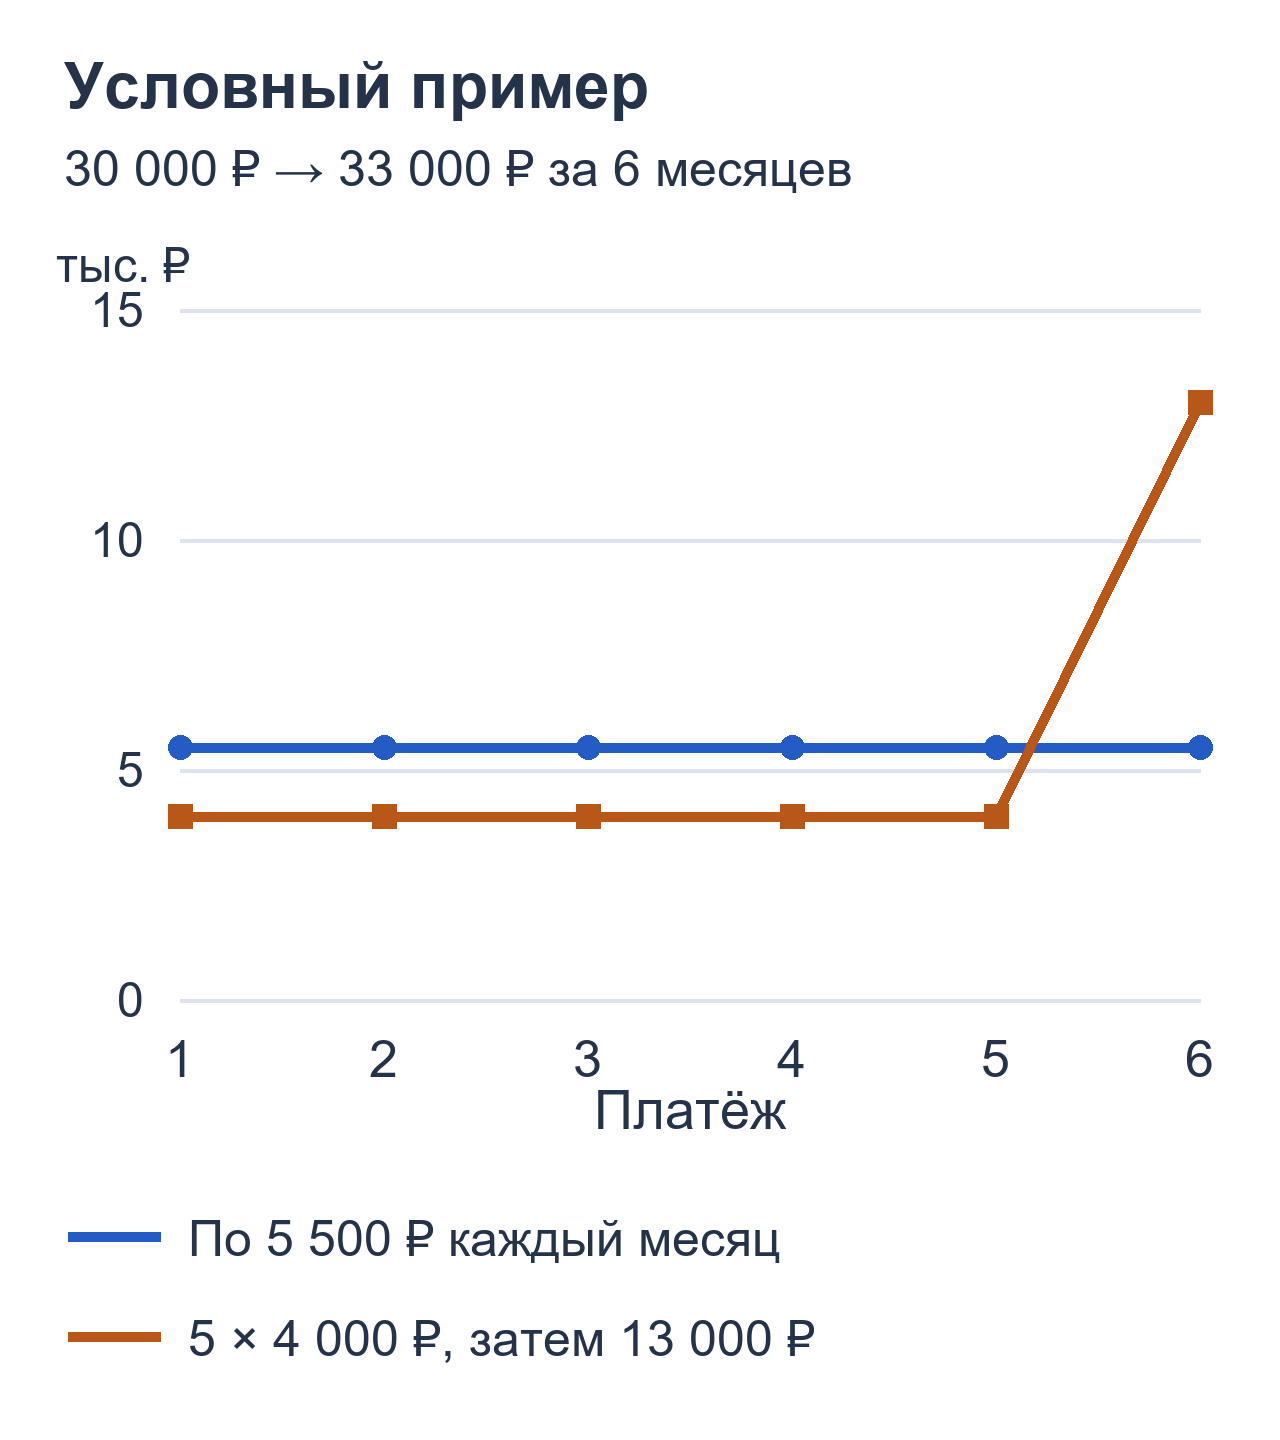
Общие расходы одинаковы, но во втором варианте к последней дате потребуется значительно больше свободных денег. Если ваш бюджет выдерживает только обычный взнос в 4 000 рублей, этого недостаточно для заключительного платежа. Сопоставляйте не среднее значение, а каждую строку графика.
Проверка до подписания договора
- Выпишите все даты и суммы, включая первый и последний взносы.
- Для каждого месяца отметьте подтверждённый доход и обязательные расходы.
- Оцените долговую нагрузку: добавьте платежи по другим долгам и запас на непредвиденные траты. Свободный остаток должен быть достаточным для очередного взноса.
- Проверьте свободный остаток перед каждой датой, учитывая время зачисления оплаты.
Если зарплата приходит после даты платежа, деньги на этот взнос придётся подготовить заранее. Обещание будущего заработка или возможность нового заимствования не заменяют запас. Более длинный срок может уменьшать отдельный платёж, но увеличивать общие расходы.
- Уточните порядок начисления процентов и полную сумму возврата.
- Проверьте, какой период покрывает акция для новых клиентов и что меняется после её завершения.
- Изучите стоимость платных опций и подписок, согласие на их подключение и порядок отказа. Если предлагают страховку, проверьте её условия отдельно.
- Узнайте комиссии выбранного способа погашения и время обработки перевода.
- Прочитайте условия задержки платежа и возможного изменения графика.
Если рассматриваете долгосрочные предложения, сравнивайте расходы за весь период, а не только за первый месяц. Рекламная ставка и надпись о небольшом взносе не заменяют индивидуальные условия и полный график.
Оформление, регулярное погашение и закрытие договора
Перед получением микрозайма проверьте точное название и ОГРН компании в государственном реестре Банка России. Требования к возрасту, гражданству, регистрации, доходу и документам уточняйте у кредитора. Для некоторых программ требуется обеспечение; залог и поручительство имеют собственные расходы и риски, поэтому их условия нужно читать отдельно.
Используйте официальный сайт и достоверные собственные сведения. Изучите согласия на обработку персональных данных, пользовательское соглашение и платные услуги. При обращении через посредника выясните, кто выдаёт деньги и есть ли отдельная плата за подбор. Не передавайте посторонним пароль от банковского приложения или код подтверждения.
- Сравните способы получения займа, доступные сумму и срок, требования к документам и заёмщику. Если планируете получить деньги на банковскую карту, проверьте её принадлежность и реквизиты.
- Заполните анкету собственными паспортными и контактными данными.
- После решения изучите индивидуальные условия и все строки ежемесячного графика.
- Проверьте реквизиты получения, сохраните документы и подтвердите выбранный вариант.
Подача заявки, рассмотрение заявки и фактическое зачисление — разные этапы. Положительное решение не подтверждает, что деньги уже поступили. Доступный способ выдачи и срок получения денег уточняйте отдельно: компании выдают деньги по правилам своей программы. Проверьте поступление денег на свой счёт; сообщение о положительном решении само по себе не подтверждает зачисление.
Как контролировать очередной взнос
Перед оплатой проверьте сумму, реквизиты и срок зачисления. Если переводите по реквизитам через свой банк, заранее уточните комиссию и время обработки. Сохраняйте чеки и смотрите, как перевод отражается в личном кабинете. Если дата приходится на выходной, не переносите её самостоятельно: уточните порядок оплаты по условиям своей программы.
При задержке дохода обратитесь в службу поддержки до даты взноса и узнайте возможные варианты. При просрочке уточните размер задолженности, пеню и штрафы по вашему договору: сумма в графике может отличаться от суммы, необходимой для погашения на текущую дату. Продление или изменение графика не предоставляются автоматически. Перед согласием сравните новые даты, стоимость и необходимые документы; частичная оплата сама по себе не означает переноса обязательства.
Досрочный возврат и последний платёж
Если хотите внести больше очередного взноса, уточните порядок досрочного погашения и запросите расчёт на выбранную дату. После зачисления проверьте распределение суммы, оставшийся долг и новый график. Не считайте все последующие взносы отменёнными только по факту крупного перевода.
После окончательного расчёта убедитесь в отсутствии остатка и сохраните доступное подтверждение закрытия. Если перевод отправлен, а статус не обновился, сначала сверьте зачисление, не дублируя оплату. Для короткого срока можно отдельно посмотреть предложения на 30 дней, но заранее проверьте, будет ли возврат одной суммой или по иному графику.