

Что значит «займ на карту без отказа»
В подборке «без отказа» можно сравнить предложения и выбрать, куда подать заявку. Подача анкеты запускает проверку. Решение по каждой заявке кредитор принимает отдельно. Быстрое рассмотрение заявки и перевод на карту относятся к разным этапам оформления. При проверке кредитор может учитывать:
- соответствие требованиям к заёмщику, в том числе по возрасту и документам;
- кредитную историю, действующие обязательства и доход;
- результат идентификации и соответствие данных анкеты;
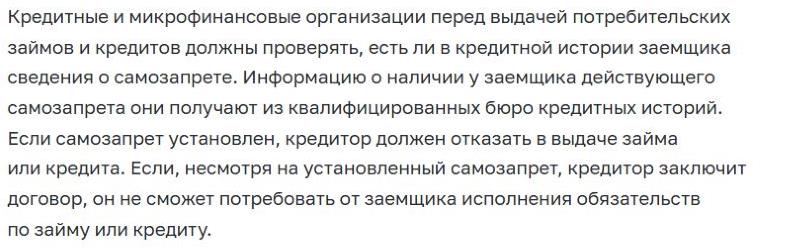
- наличие законных ограничений на выдачу, в том числе действующего самозапрета.
Скоринг — это оценка заявки по правилам конкретной организации. Процент одобрений по прошлым заявкам показывает среднее для группы клиентов. По нему нельзя вычислить свой шанс или вероятность выдачи по конкретной сумме. Даже если прежние займы погашены в срок, МФО может отказать или предложить меньшую сумму. Если действует самозапрет, который распространяется на выбранный способ обращения и тип кредитора, МФО обязана отказать в выдаче.
Как подготовить и отправить заявку
Для оформления начните с требований конкретного кредитора. Возраст, перечень документов и доступные способы идентификации могут различаться. Например, Лайм-Займ предлагает подачу заявки с входом через Т-Банк. Такой вход помогает передать данные для проверки. Перед отправкой заявки пройдите четыре шага:
- Оцените, сколько нужно занять и из какого дохода вы погасите долг к установленной дате.
- Проверьте МФО в реестре Банка России и сопоставьте адрес сайта и реквизиты с информацией в карточке организации.
- Сверьте паспортные данные и номер телефона в анкете. Заранее подготовьте необходимые документы по списку МФО.
- Уточните, какую карту принимает кредитор, и откройте личный кабинет для проверки статуса.
После одобрения откройте проект договора. Проверьте полную стоимость кредита (ПСК), ставку, срок и сумму к возврату. Если в предложении есть страхование или подписка, уточните цену и проверьте, как меняются условия после отказа от услуги. Сравнить предложения по этому критерию можно в подборке займов без платных услуг и подписок.
Какая карта подходит для получения денег
Для перевода на карту кредитор может потребовать карту на имя заёмщика. Карту родственника или другого человека могут отклонить при проверке, даже если сама заявка заполнена верно. До подтверждения способа получения проверьте:
- оформлена ли карта на ваше имя и совпадает ли имя в банке с данными анкеты;
- действует ли карта, поддерживает ли банк входящие переводы и подходит ли платёжная система;
- принимает ли МФО виртуальные и кредитные карты и требуется ли подтвердить владение картой.
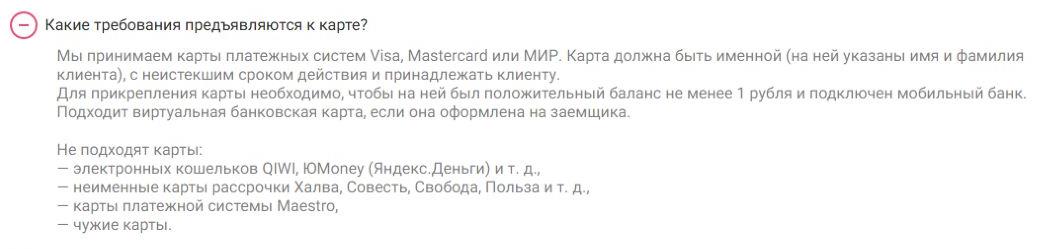
Например, ГринМани принимает именные карты Visa, Mastercard и «Мир», допускает виртуальную карту заёмщика и не принимает карты электронных кошельков, в том числе «ЮМани». У другой компании могут быть свои требования. Формулировка «любая карта» в карточке может относиться к банку-эмитенту, поэтому проверьте, принимает ли МФО именно ваш тип карты. Если после смены фамилии данные в банке ещё не обновили, сначала уточните порядок у банка и кредитора.
Почему одобрение ещё не означает зачисление
Статус «одобрено» говорит о решении по заявке. Перевод возможен после принятия условий, подписания договора и завершения обязательных проверок. Например, Корона в разделе вопросов описывает обычное время принятия решения в минутах, в отдельных случаях — в часах. Это срок рассмотрения, а фактическое поступление средств зависит от дальнейших этапов.
| Статус | Что он означает | Что проверить |
|---|---|---|
| На рассмотрении | МФО ещё оценивает заявку | Запросила ли она дополнительное подтверждение |
| Одобрено | Есть предложение от кредитора | Сумму, дату возврата, необходимость подписать договор |
| Договор подписан | Условия приняты, перевод может ещё ожидаться | Действует ли период охлаждения и когда запланирована выдача |
| Деньги отправлены | Кредитор сообщил о переводе | Сумму и последние цифры карты, затем статус операции у банка |
Если сумма на карте не появилась, запросите у МФО подтверждение отправки и сверяйте поступление по банковской выписке. Если выдача уже оформлена, новая заявка в другую МФО может создать второй долг.
Что проверить, если одобрили меньше
МФО может предложить сумму ниже той, которую вы указали. В карточке указан общий диапазон. Максимальная и минимальная суммы могут отличаться от того, что доступно вам после проверки. Снова посчитайте, решает ли предложение вашу задачу и сможете ли вы погасить долг. Сравните:
- сумму, которую действительно перечислят на карту;
- сумму к возврату с учётом процентов, согласованных услуг и возможной комиссии за погашение;
- остаток до нужной вам суммы и дату, когда появятся собственные деньги.
Например, сервис «Привет, сосед!» в FAQ описывает случай, когда вместо отказа предлагает меньшую сумму. Проверьте именно новое предложение, включая процентную ставку и график возврата.
| Сценарий | На карту | Проценты | К возврату |
|---|---|---|---|
| Если бы одобрили запрошенную сумму | 12 000 ₽ | 1 008 ₽ | 13 008 ₽ |
| Если одобрили меньше | 8 000 ₽ | 672 ₽ | 8 672 ₽ |
Расчёт предполагает полный возврат в срок и отсутствие отдельных расходов. При просрочке проверьте договор и условия начисления неустойки, например предусмотрены ли штраф или пеня. Если на покупку нужны 12 000 ₽, при меньшем лимите всё ещё не хватает 4 000 ₽. Если вы рассчитывали на льготу, сверьте условия акции в подборке займов без процентов и в договоре кредитора.
Что делать после отказа
Сначала проверьте, действительно ли получен отказ. Отклонение карты, незавершённая идентификация или запрос документов могут означать, что оформление остановилось до выдачи. Если МФО отказала, сверяйте причины по тому, что можно подтвердить:
- Откройте уведомление и проверьте статус заявки. Если кредитор просит уточнить данные, исправьте ошибку через официальный канал.
- Проверьте самозапрет и кредитную историю. На Госуслугах можно узнать, в каких бюро хранятся данные.
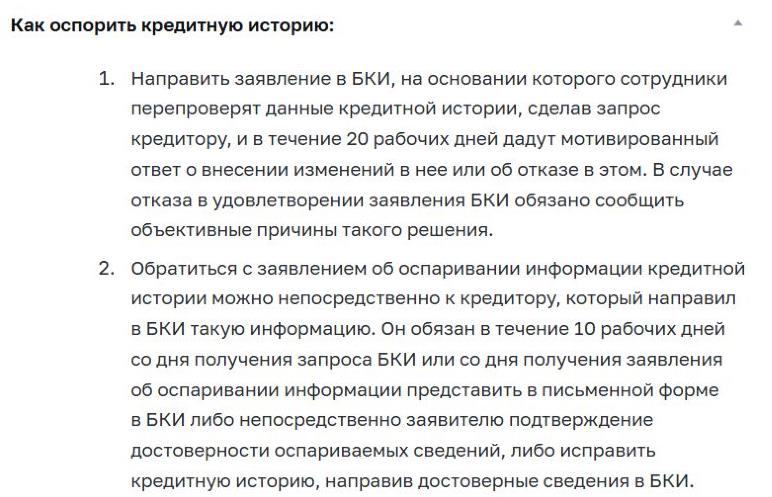
- Если в отчёте есть ошибочная задолженность, направьте заявление в бюро кредитных историй (БКИ) или кредитору, передавшему запись. Приложите подтверждение, например справку о погашении.
По разъяснению Банка России, при обращении в БКИ оно даёт мотивированный ответ в течение 20 рабочих дней. Историю можно исправить, если сведения неверны. Если запись о просроченной задолженности верна, её погашение обновит сведения о долге. Сама запись о просрочке сохраняется на установленный законом срок. Требования к заёмщикам можно сравнить в подборке займов с плохой кредитной историей.
Как распознать платное обещание одобрения
Предоплата за «гарантию выдачи» создаёт отдельный расход и не подтверждает одобрение. Перед оплатой или отправкой документов посмотрите:
- кто принимает заявку и какое юридическое лицо указано в проекте договора;
- за что именно просят заплатить, кто получит деньги и есть ли регулярное списание;
- куда ведёт ссылка и совпадает ли сайт кредитора с адресом в реестре.
Пользовательское соглашение сервиса может описывать доступ к витрине или подписку. Чтобы оценить риски, проверьте, как отключить повторные списания и каким компаниям передадут данные анкеты. Даже если такой сервис передаёт анкету партнёру, решение принимает МФО. Если вместо проекта договора вы видите условия платной услуги, сравните документы до ввода кода подтверждения.