

Кому дают первый заём под 0%
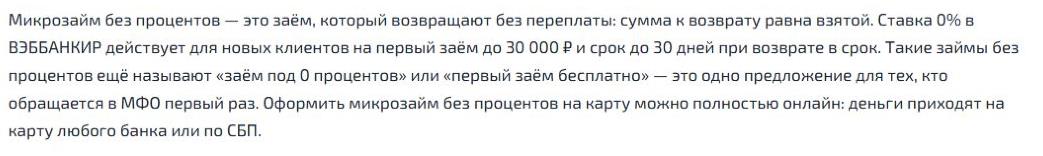
При первом обращении микрофинансовые компании могут предложить беспроцентный заём. Для получения микрозайма без процентов проверьте статус нового клиента и срок акции. Условия акции могут исключать тех, кто уже заключал договор с тем же юридическим лицом, даже если тогда пользовался другим сайтом или приложением.
В правилах акции найдите:
- кого МФО считает клиентом, который обращается впервые;
- какие минимальная и максимальная суммы и какой срок подходят для льготы;
- до какой даты нужно вернуть деньги и при каких условиях льгота перестанет действовать.
Например, на странице Вэббанкира ставка 0% заявлена для новых клиентов на первый заём при своевременном возврате. Если сумма или срок выходят за лимит акции, проверьте ставку в индивидуальных условиях до подписи. Для постоянных клиентов могут действовать другие условия.
Как отличить ставку 0% от скидки и льготного периода
Беспроцентный заём можно вернуть без уплаты процентов, если действует нулевая процентная ставка либо МФО применяет скидку по условиям акции. Задайте одинаковые параметры сравнения — сумму и срок кредитования. Выгодные условия подтвердите расчётом в рублях и проверьте дату окончания льготы.
| Механика акции | Что проверить в документах | Что может повлиять на расходы |
|---|---|---|
| Нулевая ставка на весь период | Ставка 0% и сумма к возврату | Платные услуги и последствия просрочки |
| Скидка при погашении в срок | Дата и размер платежа, необходимого для скидки | Опоздание или неполное погашение |
| 0% в первые дни | Количество дней без процентов и ставка после льготного периода | Возврат позже даты окончания льготы |
В инструкции еКапусты бесплатный первый заём связан со своевременным погашением. Промокод, по этой инструкции, не нужен. У другой МФО условия могут отличаться.
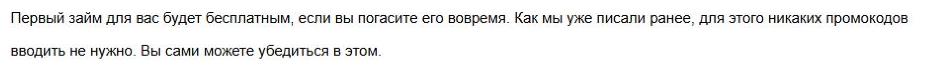
Какие расходы проверить кроме процентов
При нулевой ставке проверьте полную стоимость займа (ПСК) и сумму к возврату в рублях. Если ставка в договоре ноль, а сумма к возврату выше полученной, найдите причину разницы в документах. Низкое значение ПСК также не исключает комиссию за платёж через сторонний сервис.
Перед подписанием сверьте:
- сумму, которую получите, и сумму, которую нужно вернуть при погашении в срок;
- цену каждой услуги, например страховки или подписки, и отдельное согласие на неё;
- стоимость выбранного способа погашения и наличие бесплатного варианта.
Банк России указывает, что заёмщику должны дать возможность согласиться на отдельную платную услугу или отказаться от неё. Если услуга вам не нужна, снимите отметку и заново сверьте расчёт. Для подписки посредника откройте пользовательское соглашение и найдите цену, периодичность списаний и порядок отключения.
Как рассчитать расходы в рублях
Например, вы получаете 8 000 ₽ на короткий срок под 0%. Если отдельно оплачиваете услугу за 400 ₽, всего вы заплатите 8 400 ₽. Без услуги при выполнении условий акции нужно вернуть 8 000 ₽.
Как оформить первый заём и проверить ставку
Чтобы подать заявку на первый заём через интернет, проверьте правила акции и требования к заёмщику. МФО может запросить паспорт, номер телефона и сведения о доходах. Если предлагают идентификацию через Госуслуги, проверьте, что переход ведёт на официальный сайт. Даже если обещают автоматическое рассмотрение заявки, ставку и дату платежа сверьте после решения, до подписи.
Действуйте по порядку:
- Выберите сумму и срок, на которых действует акция. Сверьте юридическое лицо с государственным реестром микрофинансовых организаций Банка России.
- Откройте официальный сайт МФО и заполните анкету. Фото паспорта загружайте только через официальную форму. Если нужна дистанционная выдача, посмотрите порядок оформления займа онлайн на карту.
- После одобрения откройте условия договора. Сверьте сумму, срок возврата и дополнительные услуги. Подпишите договор, если условия вам подходят.
- Сохраните договор и условия акции. Проверьте в личном кабинете, когда нужно погасить долг и какой способ оплаты позволяет сделать это без комиссии.
Способы получения зависят от МФО. Если карта российского банка не подходит, проверьте выдачу на счёт, по системе быстрых платежей (СБП) или на электронный кошелёк. В форме выдачи проверьте банки, платёжные системы и принимают ли виртуальные карты. При сравнении займов денежным переводом отдельно выясните, действует ли ставка 0% при такой выдаче.
Когда вернуть деньги, чтобы сохранить льготу
Чтобы погасить заём вовремя и сохранить льготу, проверьте, к какой дате МФО должна учесть полную сумму. Если сроки договора и беспроцентного периода различаются, для сохранения скидки ориентируйтесь на условия акции. Даже если личный кабинет работает круглосуточно, банк может зачислять платёж по своему графику.
Перед оплатой проверьте:
- дату окончания льготного периода и сумму для полного погашения;
- сколько времени занимает зачисление выбранным способом;
- достаточно ли денег с учётом комиссии, если она есть в тарифах банка или платёжного сервиса.
Сохраните чек и убедитесь, что в личном кабинете МФО задолженность закрыта. Если деньги списались, а статус не изменился после указанного срока обработки, запросите сверку по номеру договора и чеку.
Что будет при задержке или продлении
Основные риски при опоздании или продлении — потеря скидки и рост суммы к возврату. В случае просрочки найдите в правилах акции, с какого дня начисляются проценты. Перед продлением найдите в договоре условия пролонгации и проверьте, сохраняется ли скидка. Начисленные проценты после отмены льготы проверьте по выписке МФО. Посмотрите, за какой период их рассчитали и какая ставка указана в договоре.